Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

SE ACABÓ LA PRESENTACIÓN DE LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA. ¡AHORA VIENE EL ITAN!

[Visto: 7284 veces]

SE ACABÓ LA PRESENTACIÓN DE LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA. ¡AHORA VIENE EL ITAN!

MARIO ALVA MATTEUCCI

De acuerdo con el cronograma de presentación de la Declaración Jurada Anual del Impuesto a la Renta correspondiente al ejercicio 2012 vence el día 2 de abril de 2013, respecto del último grupo de números de RUC. Vencido el plazo para la presentación y de no haberse concretado la misma, el contribuyente habrá configurado la infracción tipificada en el numeral 1) del artículo 176º del Código Tributario, por el hecho de no haber cumplido con la presentación de la declaración jurada en los plazos establecidos.

Por este motivo se ha hecho acreedor de una multa que equivale a una (1) UIT del ejercicio 2013 (por ser la utilizada en el año en el cual se debe presentar la declaración), con la posibilidad que se puede rebajar en un 90%, siempre que se cumpla con la subsanación respectiva antes de cualquier notificación por parte del fisco. Ello quiere decir que si la presentación de la Declaración Jurada Anual del Impuesto a la Renta se subsana, resulta de aplicación el Régimen de Gradualidad aprobado por la Resolución de Superintendencia Nº 063-2007/SUNAT.
Sigue leyendo →

¿QUÉ MODALIDADES DE EMBARGO PODRÍA UTILIZAR EL FISCO PARA COBRAR LA DEUDA TRIBUTARIA DEL IMPUESTO A LA RENTA NO PAGADO?

[Visto: 13395 veces]

¿QUÉ MODALIDADES DE EMBARGO PODRÍA UTILIZAR EL FISCO PARA COBRAR LA DEUDA TRIBUTARIA DEL IMPUESTO A LA RENTA NO PAGADO?

Mario Alva Matteucci

1. INTRODUCCIÓN

Algunos contribuyentes al momento de la presentación de la respectiva declaración jurada anual del Impuesto a la Renta del ejercicio 2012, habrán determinado un monto a pagar a favor del fisco, pero por cuestiones de liquidez económica no podrán cumplir con la cancelación del Impuesto determinado, motivo por el cual al momento de la consignación del monto a pagar consignará cero.

De manera inmediata el PDT correspondiente les emitirá un aviso en pantalla, donde señalará que la Administración Tributaria notificará una Orden de Pago conteniendo la deuda allí determinada.

Lo antes indicado implica que el fisco al tener determinada la deuda procurará cobrarla a la brevedad, por lo que luego de haber notificado la orden de pago y verificar que la misma no ha sido cancelada en el término de los tres días hábiles siguientes a su notificación, iniciará la cobranza coactiva notificando para ello la Resolución de Ejecución Coactiva otorgando un plazo de siete días hábiles siguientes a su notificación para el pago respectivo. Solo si no se ha cumplido con la cancelación en ese lapso de tiempo se iniciarán las medidas cautelares.

El motivo del presente informe es identificar cuáles son las modalidades de los embargos utilizadas por la Administración Tributaria para el recupero de la deuda tributaria.

Sigue leyendo →

UN NUEVO CAMBIO EN LOS PAGOS A CUENTA DEL IMPUESTO A LA RENTA: A propósito de la publicación de la Ley Nº 29999

[Visto: 15532 veces]

UN NUEVO CAMBIO EN LOS PAGOS A CUENTA DEL IMPUESTO A LA RENTA: A propósito de la publicación de la Ley Nº 29999

MARIO ALVA MATTEUCCI

Como consecuencia de la reforma tributaria llevada a cabo en nuestro país en el año 2012 y en aplicación de lo señalado en el Decreto Legislativo Nº 1120, se realizaron diversas modificaciones al texto de la Ley del Impuesto a la Renta.

Uno de esos cambios estuvo relacionado con el texto del artículo 85º de la Ley del Impuesto a la Renta, determinando la eliminación de la aplicación del porcentaje del 2% e incorporando un monto mínimo de pago equivalente al 1.5%. De tal manera que el contribuyente debía analizar si el coeficiente que venía siendo utilizado por él para realizar sus pagos a cuenta no podría ser menor al 1.5%.

De este modo, si el coeficiente utilizado por el contribuyente era mayor que el 1.5%,  se utilizaba el coeficiente, pero si este era menor al 1.5%, se debía utilizar el porcentaje indicado anteriormente, ello con la finalidad de lograr que se evite el menor pago a cuenta mensual y por ende evitar también que al finalizar el ejercicio gravable la brecha existente entre el Impuesto a la Renta calculado y los pagos a cuenta realizados en el transcurso del año sea distante.

Sigue leyendo →

EL DIVORCIO QUE DETERMINA EL ROMPIMIENTO DEL VÍNCULO MATRIMONIAL: ¿GENERA ALGUNA CONTINGENCIA TRIBUTARIA?

[Visto: 19998 veces]

EL DIVORCIO QUE DETERMINA EL ROMPIMIENTO DEL VÍNCULO MATRIMONIAL: ¿GENERA ALGUNA CONTINGENCIA TRIBUTARIA?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Existen diversas razones por las cuales una pareja unida en matrimonio decide dar por concluida dicha unión. Dentro del ordenamiento jurídico existen reglas en el Código Civil donde se señalan como posibilidades: el divorcio por mutuo acuerdo o consenso y aquel que se tramita judicialmente por la invocación de una causal señalada por la normatividad civil.

Pero el divorcio además de permitir a los cónyuges que se separan el poder casarse nuevamente bajo los efectos civiles, tiene otras consecuencias de índole económica, toda vez que al disolverse la sociedad de gananciales, se realiza el reparto o distribución de los bienes que fueron adquiridos dentro del matrimonio.

El motivo del presente informe es analizar las consecuencias que se generan por la disolución del vínculo matrimonial, sobre todo en el aspecto tributario y verificar si ello acarrea alguna contingencia frente al fisco.

Debemos aclarar que el autor del presente informe está felizmente casado.

Sigue leyendo →

¿CONOCE USTED CUALES GASTOS NO SON DEDUCIBLES EN LA DETERMINACIÓN DE LA RENTA NETA DE TERCERA CATEGORÍA?: El artículo 44º de la Ley del Impuesto a la Renta

[Visto: 73118 veces]

¿CONOCE USTED CUALES GASTOS NO SON DEDUCIBLES EN LA DETERMINACIÓN DE LA RENTA NETA DE TERCERA CATEGORÍA?: El artículo 44º de la Ley del Impuesto a la Renta

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Al momento de la elaboración de los Estados Financieros, que sirven de respaldo para la elaboración de la Declaración Jurada Anual del Impuesto a la Renta en la tercera categoría, se aplican una serie de reglas contenidas en la Ley del Impuesto a la Renta. Sobre todo para realizar las adiciones y deducciones al resultado contable y así lograr ubicar la base imponible sobre la cual se aplicará la tasa del 30%, para realizar el pago del Impuesto a la Renta.

Así como existe el artículo 37º de la Ley del Impuesto a la Renta, el cual consagra el principio de causalidad, donde se verifican los gastos que sean necesarios para producir o mantener la fuente productora de la renta. También existe el artículo 44º de la misma Ley, donde se detallan de manera expresa aquellos gastos que no se consideran deducibles para la determinación de la renta neta de tercera categoría, los cuales serán materia de análisis en el presente informe.

Sigue leyendo →

EL BALANCE DE COMPROBACIÓN ANUAL EN LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA

[Visto: 16752 veces]

EL BALANCE DE COMPROBACIÓN ANUAL EN LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA

MARIO ALVA MATTEUCCI

Desde hace algunos años atrás la SUNAT exige conjuntamente con la presentación de la Declaración Jurada Anual del Impuesto a la Renta, la elaboración del “Balance de Comprobación Anual”, el cual constituye un detalle de las operaciones de acuerdo con el Plan Contable.

Se indica en el texto del artículo 11º de la Resolución de Superintendencia Nº 304-2012/SUNAT la obligación de presentar el Balance de Comprobación Anual para aquellos contribuyentes que se encuentren en el régimen general y que hubieran generado rentas o pérdidas de tercera categoría como contribuyentes del Régimen General del Impuesto, que al 31 de diciembre hubieran generado ingresos en el ejercicio 2012 ingresos iguales o superiores a las 500 UIT. Tomando en cuenta que la UIT del 2012 era de S/. 3,650 las 500 UIT significaría un monto igual o superior de S/. 1’825,000 Nuevos Soles de ingresos anuales por el ejercicio 2012.

Sigue leyendo →

¿CONOCE USTED PARA QUE ES UTIL LA EMISIÓN DE UNA LIQUIDACIÓN DE COMPRA?

[Visto: 50022 veces]

¿CONOCE USTED PARA QUE ES UTIL LA EMISIÓN DE UNA LIQUIDACIÓN DE COMPRA?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Existen actividades en donde el comprador requiere adquirir determinados bienes de personas que no cuentan con un número de RUC o no tienen algún mecanismo de formalización debido a lo pequeño del negocio o de las condiciones en donde realiza su actividad, lo cual le impide la emisión del respectivo comprobante de pago, el cual resulta ser el sustento que permitirá la deducción del gasto y/o costo para efectos tributarios, sobre todo en la determinación de la renta neta de tercera categoría.

La normatividad que regula la emisión de los comprobantes de pago contiene reglas específicas para la emisión de un documento denominado Liquidación de Compra, el cual se utiliza para justificar la adquisición de determinados bienes, los cuales se encuentra expresamente señalados en el Reglamento de Comprobantes de Pago.

El motivo del presente informe es analizar en qué supuestos se debe emitir una liquidación de compra y que implicancias tributarias en el Impuesto a la Renta e IGV se producen tanto para quien emitió dicho documento como para el que lo recepcionó, a efectos que no existan contingencias posteriores frente al fisco.

Sigue leyendo →

LA COLOCACIÓN DE CARTELES ALUSIVOS AL CUMPLIMIENTO DE OBLIGACIONES TRIBUTARIAS

[Visto: 4653 veces]

LA COLOCACIÓN DE CARTELES ALUSIVOS AL CUMPLIMIENTO DE OBLIGACIONES TRIBUTARIAS

MARIO ALVA MATTEUCCI

En un tiempo atrás cuando un comprador se acercaba a adquirir mercadería y luego realizaba el pago respectivo del bien en la caja, era común observar una serie de carteles en donde se apreciaba el logotipo de la Dirección General de Contribuciones con sus siglas DGC y una lista de indicaciones acerca de la obligación de la emisión de los comprobantes de pago.

Este intento de la DGC determinaba, en cierto modo, un mecanismo de fomentar el cumplimiento voluntario de obligaciones tributarias, tanto por parte de los vendedores para la emisión de los comprobantes de pago como para los adquirentes de los bienes para poder exigir su entrega. Como antecedente histórico puede citarse el Decreto Supremo Nº 186-83-EFC el cual señaló que las personas naturales o jurídicas que tengan la obligación de otorgar comprobantes de pago estarán obligadas a exhibir los carteles que les proporcione la DGC, para efectos de incentivar el cumplimiento de obligaciones tributarias.

Sigue leyendo →

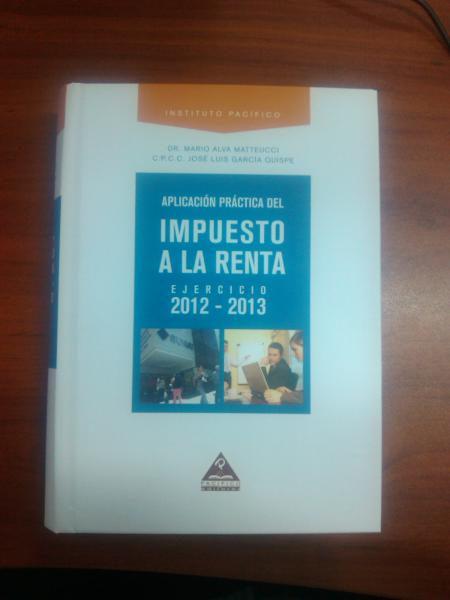
Libro: APLICACIÓN PRÁCTICA DEL IMPUESTO A LA RENTA: Ejercicio 2012 – 2013

[Visto: 7627 veces]

Libro: APLICACIÓN PRÁCTICA DEL IMPUESTO A LA RENTA: Ejercicio 2012 – 2013

20131211-libro_renta_2012_-_2013.jpg

PRESENTACIÓN

Es pertinente mencionar que la manifestación de la riqueza califica como uno de los elementos primordiales que determina la aplicación del Impuesto a la Renta. Es a través de este tributo que se busca afectar fiscalmente tanto a las personas como a las empresas, sobre todo en la posibilidad de percibir ingresos como el hecho de generar renta, ello en el transcurso de un determinado periodo de tiempo, que en nuestro caso es el denominado ejercicio gravable, el cual coincide perfectamente con el año calendario que se inicia el 1 de enero y finaliza el 31 de diciembre.

Una vez finalizado el ejercicio gravable, toda persona, sea natural o jurídica, que haya obtenido rentas por las actividades desarrolladas en dicho período, debe proceder a revisarlas y analizarlas, acorde a la normativa legal vigente, con la finalidad de establecer si le corresponde regularizar algún impuesto y/o declarar saldos a favor. En este orden de ideas, podemos agrupar a las personas con rentas de capital (caso de las rentas de 1ª y 2ª categoría), de trabajo (rentas de 4ª y 5ª categoría) y aquellas con rentas producto de la combinación de ambas, siendo estas últimas las conocidas como rentas de tercera cuya naturaleza es netamente empresarial.

Sigue leyendo →

¿SE PUEDEN DEDUCIR COMO GASTO PARA EL IMPUESTO A LA RENTA LOS PREMIOS OTORGADOS EN DINERO O ESPECIE?

[Visto: 17876 veces]

¿SE PUEDEN DEDUCIR COMO GASTO PARA EL IMPUESTO A LA RENTA LOS PREMIOS OTORGADOS EN DINERO O ESPECIE?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Como parte de una estrategia de captación de clientes o de fidelización de los ya existentes dentro de la cartera en los negocios, las empresas realizan sorteos o entrega de premios a nivel público y con campañas de información que buscan generar un eco comercial y de propaganda, lo cual genera una expectativa de ganancia en los potenciales clientes para poder realizar los hechos económicos que se solicitan para poder tener opciones en la premiación.

De este modo, procuran seguir las reglas determinadas por las empresas como acumular ingresos en las cuentas bancarias, adquirir un determinado producto, enviar un sobre con etiquetas del producto ya consumido, ingresar códigos a una página web, entre otras situaciones.

Sin embargo, existen reglas tributarias que se deben cumplir ya que son exigencia para la deducción posterior del gasto en la determinación de la renta neta de tercera categoría. Lamentablemente muchas empresas realizan sorteos y entregan bienes a sus clientes y no se someten a las reglas tributarias que para tal efecto se aplican, con lo cual tendrán dificultades en la deducción respectiva y el consiguiente reparo tributario.

El motivo del presente informe es realizar el análisis de los requisitos señalados en la legislación del Impuesto a la Renta, para conocer cuando si son deducibles este tipo de gastos por la entrega de premios y cuando existen reparos al respecto.

Sigue leyendo →