ROCK TRIBUTARIO: 10 LECCIONES FISCALES EN LETRAS DE IRON MAIDEN

[Visto: 357 veces]

ROCK TRIBUTARIO: 10 LECCIONES FISCALES EN LETRAS DE IRON MAIDEN

MARIO ALVA MATTEUCCI

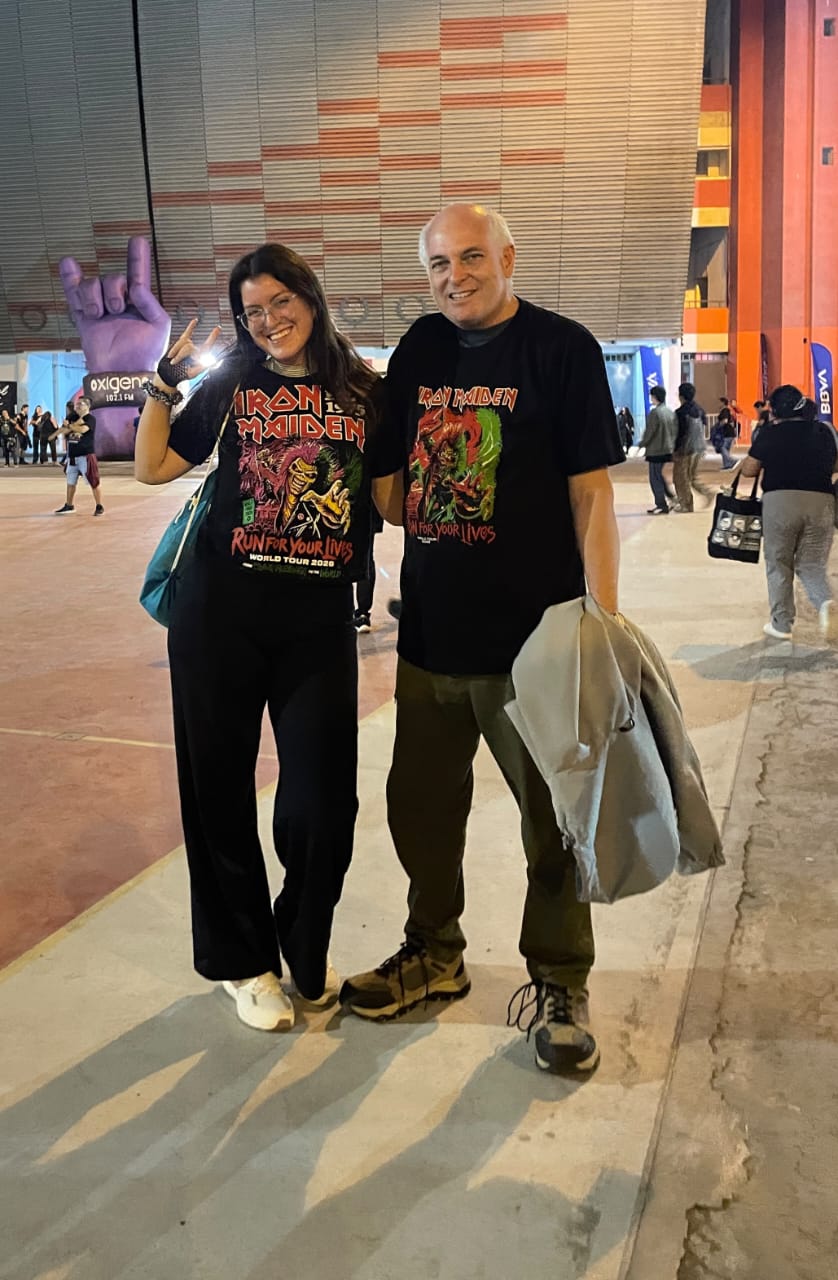
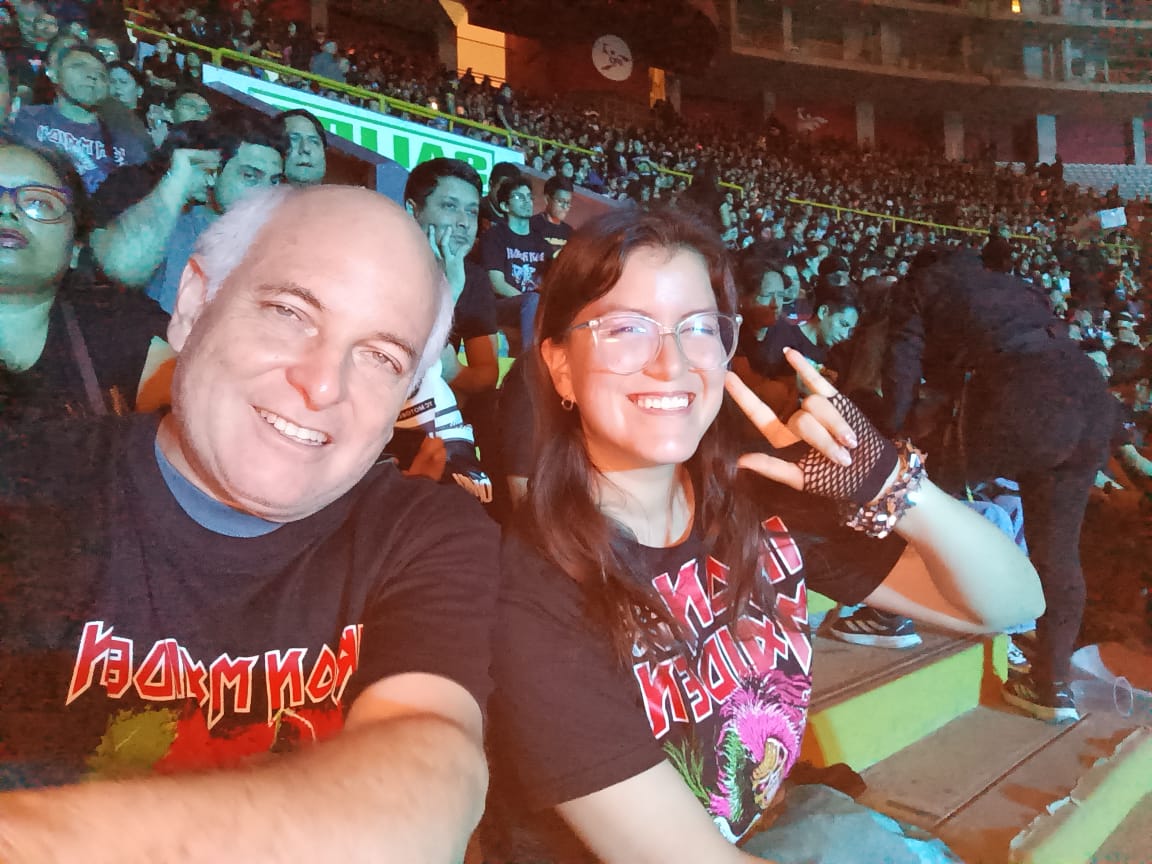
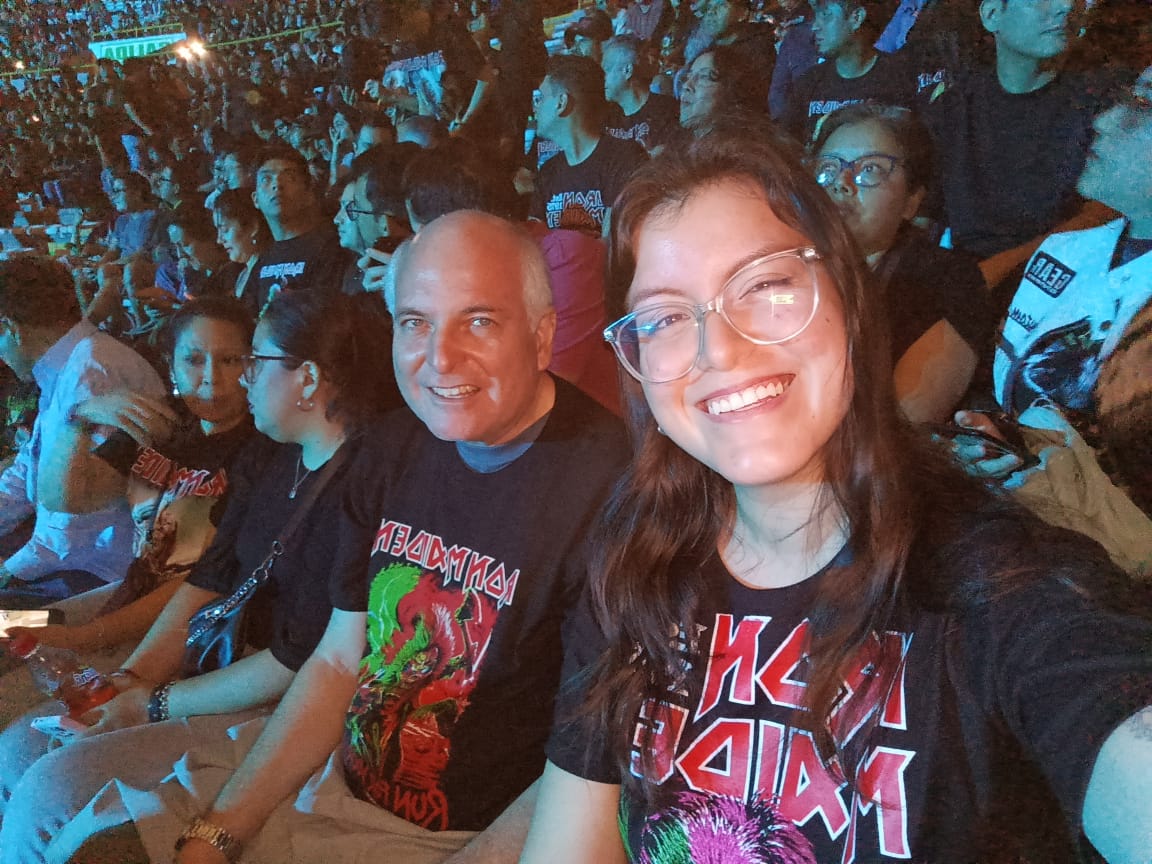
El sábado 17 de octubre de 2026 fue el concierto que la banda Iron Maiden presentó en el Perú en el Estadio Nacional[1]. Fue una noche fue inolvidable y de muchos recuerdos de juventud.

Me acompañó mi hija Bianca y juntos disfrutamos cada una de las canciones de la banda[2].

A continuación, presento algunas de las canciones que formaron parte de la magia del concierto y las relaciono con temas tributarios[3].

Se debe tener presente que la banda solo toca canciones de rock y no tiene una intención de analizar temas tributarios, por lo que el presente trabajo lo he realizado como un ejercicio de relacionar las canciones, con los distintos temas que he visto en el desarrollo de mi ejercicio profesional en varios años.

Debemos advertir que como toda elección es arbitraria, por lo que la identificación de las canciones puede generar puntos de vista distintos y quizás críticas. De este modo, advertimos que más que un desarrollo de un informe con cierto rigor académico, lo que se presenta a continuación es un trabajo libre, sobre todo de un seguidor de la banda.

Espero que sea de su agrado

Saludos cordiales

Mario Alva Matteucci


10 lecciones fiscales inspiradas en las letras de la “Doncella de Hierro”:

  1. ACES HIGH – Planificación Financiera y Estrategia de Defensa

Letra destacada: “Running, scrambling, flying / Rolling, turning, diving, going in again!”

Relación fiscal: Representa la velocidad y la estrategia necesarias ante el inicio de una auditoría o fiscalización de la administración tributaria. Para salir victorioso, el contribuyente debe estructurar una defensa aérea sólida, ordenando sus comprobantes de pago y libros contables antes de que empiece el “combate”.

  1. The Number of the Beast – El Número de Registro Único de Contribuyente (RUC)

Letra destacada: “666, the number of the beast / Hell and fire was spawned to be released.”

Relación fiscal: Para muchos contribuyentes informales, obtener su código de identificación fiscal (como el RUC en Perú) se siente como recibir la marca de la bestia. Sin embargo, este número es indispensable para operar formalmente, emitir facturas electrónicas y evitar caer en el “infierno” de las multas y los cierres de locales.

  1. The Trooper – El Rol de las Auditorías y la Resistencia del Contribuyente

Letra destacada: “You’ll take my life but I’ll take yours too / You’ll fire your musket but I’ll run you through.”

Relación fiscal: Describe la batalla legal entre el auditor fiscal y el defensor tributario. Un contribuyente formalizado, que cuenta con una sólida fehaciencia de sus operaciones, dará pelea ante cualquier reparo arbitrario de la autoridad fiscal mediante recursos de reclamación o apelación.

  1. Fear of the Dark – El Temor al Incremento Patrimonial No Justificado

Letra destacada: “Fear of the dark, fear of the dark / I have a constant fear that something’s always near.”

Relación fiscal: Es el miedo constante del contribuyente que mantiene ingresos informales o cuentas bancarias sin declarar. La “oscuridad” representa el desbalance patrimonial que las administraciones tributarias modernas detectan fácilmente cruzando datos financieros internacionales (como el estándar CRS).

  1. 2 Minutes to Midnight – El Cierre del Ejercicio Fiscal y Fechas Límite

Letra destacada: “Two minutes to midnight / To kill the unborn in the womb.”

Relación fiscal: Los “dos minutos para la medianoche” simbolizan las últimas horas previas al vencimiento del plazo para la Declaración Jurada Anual o el pago de impuestos mensuales. Dejar las cosas para el último minuto genera estrés, errores de cálculo y dolorosas sanciones por presentación extemporánea.

  1. Run to the Hills – La Evasión Fiscal y el Peligro de los Paraísos Fiscales

Letra destacada: “Run to the hills, run for your lives.”

Relación fiscal: “Correr a las colinas” es la clásica y desesperada estrategia de trasladar artificialmente las ganancias hacia jurisdicciones de nula o baja imposición (paraísos fiscales) para esconder el dinero. Las leyes actuales de transparencia fiscal persiguen estas conductas agresivas, arrinconando a quienes intentan huir de la ley.

  1. Wasted Years – Prescripción de las Deudas Tributarias

Letra destacada: “Don’t waste your time searching for those wasted years.”

Relación fiscal: Se relaciona directamente con la prescripción en el Derecho Tributario. Si la administración tributaria deja pasar los “años perdidos” (usualmente entre 4 y 6 años según cada legislación) sin determinar la deuda o exigir el pago, pierde la facultad legal de hacerlo, obligándola a no mirar atrás.

  1. Powerslave – La Alta Carga Tributaria y la Presión Fiscal

Letra destacada: “Tell me why I had to be a Powerslave / I don’t wanna die, I’m a god, why can’t I live on?”

Relación fiscal: Retrata la queja de las medianas y grandes empresas que se sienten “esclavas del poder” del Estado debido a una excesiva presión tributaria. Cuando los impuestos absorben gran parte de la utilidad operativa, se desincentiva la reinversión y se pone en riesgo la supervivencia del negocio.

  1. The Evil That Men Do – Delitos Tributarios y Facturas Clonadas

Letra destacada: “The evil that men do lives on and on.”

Relación fiscal: El “mal que hacen los hombres” equivale al fraude fiscal estructurado: la compra de facturas falsas, la doble contabilidad y la clonación de operaciones. Las consecuencias de estos actos delictivos perduran en el tiempo, acarreando no solo reparos económicos millonarios, sino también penas privativas de libertad (cárcel).

  1. Hallowed Be Thy Name – La Rectificación de Errores y la Redención Fiscal

Letra destacada: “When the priest comes to read me the last rites / I take a look through the bars at the last sights.”

Relación fiscal: Representa el momento en que un contribuyente recibe una resolución de determinación de deuda insalvable antes de una cobranza coactiva. No obstante, a diferencia de la canción, en el mundo tributario existe la redención mediante las declaraciones rectificatorias voluntarias y los regímenes de gradualidad (rebaja de multas) si se acepta el error a tiempo.

[1] Run For Your Lives World Tour (conmemorando los 50 años de la banda desde su fundación en 1975).

[2] Ella también me acompañó al concierto de la banda Guns N’ Roses el año 2025.

[3] El año pasado hice un trabajo igual pero con las canciones de la banda Guns N’ Roses, el cual se puede consultar ingresando a la siguiente dirección web: http://blog.pucp.edu.pe/blog/blogdemarioalva/2025/12/11/rock-tributario-20-lecciones-fiscales-en-letras-de-guns-n-roses/

LA ERA DEL ALGORITMO FISCAL. ¿ESTÁN PREPARADAS LAS EMPRESAS PARA AFRONTAR LA FISCALIZACIÓN EN TIEMPO REAL DE LA SUNAT?

[Visto: 751 veces]

Estimados amigos, quería compartir con todos la última editorial que he publicado en la revista y que lleva como título:

LA ERA DEL ALGORITMO FISCAL. ¿ESTÁN PREPARADAS LAS EMPRESAS PARA AFRONTAR LA FISCALIZACIÓN EN TIEMPO REAL DE LA SUNAT?

Allí se analiza el modelo de fiscalización digital y masiva consolidado por la SUNAT mediante el uso de inteligencia artificial, algoritmos predictivos y el cruce automatizado de datos a través del Sistema Integrado de Registros Electrónicos (SIRE) y los comprobantes de pago electrónicos. Este entorno permite al fisco auditar el crédito fiscal del IGV y el devengo del Impuesto a la Renta prácticamente en tiempo real, lo que genera una intersección obligatoria entre el derecho tributario y la ingeniería de procesos mediante metodologías como Lean Six Sigma, forzando a la alta gerencia a integrar el cumplimiento fiscal (Tax Compliance) en el gobierno corporativo a través de la minería de procesos (), la automatización robótica (RPA) y controles de calidad como el poka-yoke.

Frente a esta transformación tecnológica de la Administración, se plantea un debate jurídico de fondo sobre los límites del poder tributario y la defensa constitucional del contribuyente, advirtiendo que el uso automatizado de algoritmos no puede convertirse en un cheque en blanco que vulnere derechos fundamentales como el debido proceso, el principio de razonabilidad, la proporcionalidad y el derecho de defensa. Proponemos que el uso de la inteligencia artificial por parte del Estado permanezca subordinado a la Constitución, exigiendo que un algoritmo no suplante la valoración razonada de las pruebas ni la buena fe del administrado para evitar que las notificaciones masivas se transformen en mecanismos de sanción objetiva.

Espero que sea de utilidad.

Saludos cordiales,

Mario Alva Matteucci

Si desea revisar la editorial en archivo PDF (solo en español), debe ingresar aquí: LA ERA DEL ALGORITMO FISCAL

If you wish to review the editorial in PDF (available only in Spanish), please enter  here: LA ERA DEL ALGORITMO FISCAL

TRIBUTACIÓN INMOBILIARIA Y EQUIDAD URBANA: UN ANÁLISIS COMPARADO DEL IMPUESTO PREDIAL EN PERÚ Y EL IMPUESTO TERRITORIAL EN CHILE

[Visto: 418 veces]

TRIBUTACIÓN INMOBILIARIA Y EQUIDAD URBANA: UN ANÁLISIS COMPARADO DEL IMPUESTO PREDIAL EN PERÚ Y EL IMPUESTO TERRITORIAL EN CHILE

Estimados amigos, quería compartirles el texto del último informe que he publicado en la revista y que lleva como título “Tributación inmobiliaria y equidad urbana: un análisis comparado del impuesto predial en Perú y el impuesto territorial en Chile”.

Este análisis comparado aborda la tributación inmobiliaria en Perú y Chile, examinando las disparidades operativas entre el impuesto predial y el impuesto territorial. Se contrastan la descentralización operativa peruana y la centralización catastral chilena para identificar brechas de equidad urbana. El estudio evalúa ventajas y desventajas estructurales para proponer lecciones mutuas que mejoren la recaudación local. El objetivo es transferir buenas prácticas que resuelvan la ineficiencia fiscal y promuevan una gestión territorial más justa.

Se trata de mi primer trabajo de legislación comparada.

Espero que sea de su agrado.

Saludos cordiales

Mario Alva Matteucci
Si desea revisar el informe completo (SOLO EN ESPAÑOL) debe ingresar aquí: TRIBUTACION INMOBILIARIA Y EQUIDAD URBANA – PERU Y CHILE

If you want to review the full report (ONLY IN SPANISH) you must enter here: TRIBUTACION INMOBILIARIA Y EQUIDAD URBANA – PERU Y CHILE

EL FENÓMENO EL NIÑO COMO EVENTO EXTRAORDINARIO: IMPLICANCIAS EN EL IMPUESTO A LA RENTA

[Visto: 1242 veces]

EL FENÓMENO EL NIÑO COMO EVENTO EXTRAORDINARIO: IMPLICANCIAS EN EL IMPUESTO A LA RENTA

MARIO ALVA MATTEUCCI

RESUMEN

El fenómeno El Niño genera graves impactos económicos que afectan directamente la obligación tributaria en el Perú. Por este motivo, este artículo analiza el tratamiento fiscal de las pérdidas extraordinarias por eventos fortuitos y con énfasis en el impuesto a la renta. Se revisan los requisitos para deducir pérdidas, constituir provisiones. Asimismo, se ofrecen recomendaciones prácticas para contribuyentes y asesores ante la inminente llegada de este evento climático.

Palabras clave: Fenómeno El Niño / caso fortuito / fuerza mayor / pérdidas extraordinarias / deducciones tributarias / impuesto a la renta

ABSTRACT

The El Niño phenomenon generates severe economic impacts that directly affect tax obligations in Peru. For this reason, this article analyses the tax treatment of extraordinary losses arising from fortuitous events, with an emphasis on income tax. In addition, it reviews the requirements for deducting losses and establishing provisions. Finally, it offers practical recommendations for taxpayers and advisers in anticipation of the imminent arrival of this climatic event.

Keywords: El Niño phenomenon / fortuitous event / force majeure / extraordinary losses / tax deductions / income tax.

Title: The El Niño phenomenon as an extraordinary event: implications for income tax

Si desea revisar el informe completo (SOLO EN ESPAÑOL) debe ingresar aquí: FENOMENO EL NIÑO IMPLICANCIAS EN RENTA

If you want to review the full report (ONLY IN SPANISH) you must enter here: FENOMENO EL NIÑO IMPLICANCIAS EN RENTA


LA CONFISCACIÓN SILENCIOSA DE LAS DETRACCIONES: UNA RIGIDEZ QUE DEBE CORREGIRSE

[Visto: 1270 veces]

LA CONFISCACIÓN SILENCIOSA DE LAS DETRACCIONES: UNA RIGIDEZ QUE DEBE CORREGIRSE

MARIO ALVA MATTEUCCI

En el ámbito tributario peruano, el sistema de detracciones se diseñó como un mecanismo administrativo de garantía y recaudación anticipada del IGV, orientado a combatir la evasión fiscal. Dicho sistema se sustenta en el deber de contribuir al sostenimiento de los gastos públicos, el cual, si bien no se encuentra expresamente consagrado en la Constitución Política de 1993, deriva del principio de solidaridad propio del Estado Social y Democrático de Derecho, contenido implícitamente en el artículo 43 de la Constitución Política.

El Tribunal Constitucional, en la sentencia recaída en el Expediente N° 03769-2010-PA/TC, emitida en 2011, ha tenido ocasión de pronunciarse sobre su validez, reconociendo que se trata de un mecanismo administrativo singular, distinto a las retenciones y percepciones, que busca garantizar el pago del IGV en sectores con alto grado de informalidad y evasión. Dicha sentencia subraya que el sistema responde a una finalidad legítima y proporcional. Sin embargo, ello no excluye la posibilidad de examinar sus aplicaciones concretas, particularmente cuando pueden incidir de manera desproporcionada en el patrimonio del administrado y se manifiestan rigideces administrativas que afectan la confianza en las instituciones.

Uno de los aspectos más controvertidos radica en el tratamiento de los fondos existentes en la cuenta de detracciones cuando el titular incurre en alguna de las infracciones contempladas en el numeral 1 de los artículos 174, 175, 176, 177 o 178 del Código Tributario. Conforme al numeral 9.3 del artículo 9 del Texto Único Ordenado del Decreto Legislativo N° 940, en tales casos la Administración Tributaria procede a ingresar dichos montos como recaudación, con el consiguiente efecto de que el contribuyente pierde la posibilidad de solicitar su devolución.

Sigue leyendo →

CONDUCTA HUMANA Y DERECHO TRIBUTARIO: PUENTES ENTRE PSICOLOGÍA Y FISCALIDAD PERUANA

[Visto: 912 veces]

CONDUCTA HUMANA Y DERECHO TRIBUTARIO: PUENTES ENTRE PSICOLOGÍA Y FISCALIDAD PERUANA

MARIO ALVA MATTEUCCI

RESUMEN

La conducta humana, observable y modificable según el conductismo clásico de Watson y Skinner mediante el esquema estímulo-respuesta, se intersecta de manera relevante con el derecho tributario peruano, especialmente en el deber de colaboración del contribuyente. Este deber trasciende el mero cumplimiento formal y refleja patrones psicológicos predecibles. En el contexto de las fiscalizaciones de la SUNAT, la identificación y clasificación de estas conductas permite anticipar riesgos tributarios y optimizar la defensa fiscal preventiva.

Este artículo propone una integración práctica entre la psicología conductual y el ámbito tributario con el fin de mejorar el cumplimiento voluntario y la gestión eficiente de las obligaciones tributarias en el Perú.

Palabras clave: conducta, comportamiento, estímulo-respuesta, patrón psicológico, deber de colaboración, fiscalización.

ABSTRACT

Human behavior, observable and modifiable according to Watson and Skinner’s classical behaviorism through the stimulus-response model, intersects significantly with Peruvian tax law, especially regarding the taxpayer’s duty to cooperate. This duty transcends mere formal Compliance and reflects predictable psychological patterns. In the context of SUNAT (Peru’s tax authority) audits, identifying and classifying these behaviors allows for anticipating tax risks and optimizing preventive tax defense. This article proposes a practical integration between behavioral psychology and the tax field to improve voluntary compliance and the efficient management of tax obligations in Peru.

Keywords: conduct, behavior, stimulus-response, psychological pattern, duty to cooperate, tax Audit

Title: Human Behavior and Tax Law: Bridges Between Psychology and Peruvian Taxation

Si desea revisar el informe completo (SOLO EN ESPAÑOL) debe ingresar aquí: CONDUCTA HUMANA Y DERECHO TRIBUTARIO

If you want to review the full report (ONLY IN SPANISH) you must enter here: CONDUCTA HUMANA Y DERECHO TRIBUTARIO

LAS SUCURSALES Y LA DISTRIBUCIÓN DE DIVIDENDOS: ¿EN QUÉ MOMENTO SE DEBE REALIZAR EL PAGO DEL 5%?

[Visto: 517 veces]

LAS SUCURSALES Y LA DISTRIBUCIÓN DE DIVIDENDOS: ¿EN QUÉ MOMENTO SE DEBE REALIZAR EL PAGO DEL 5%?

MARIO ALVA MATTEUCCI

La SUNAT ha intensificado su labor de fiscalización enviando notificaciones a diversas sucursales de empresas extranjeras ubicadas en el Perú, con inversiones en actividades de venta de bienes o de servicios, con el objetivo de que regularicen el pago del 5% correspondiente a los dividendos. Este hecho ha generado una interrogante inmediata y de gran relevancia práctica: ¿en qué momento se debe realizar el pago del 5% en el caso de una sucursal?, considerando que la misma carece de personería jurídica independiente y, muy frecuentemente, tampoco existió un acuerdo formal de distribución de utilidades.

Para responder adecuadamente a esta pregunta, es necesario partir de una idea elemental: la sucursal no es una persona jurídica distinta de su matriz extranjera, sino un establecimiento secundario mediante el cual la sociedad desarrolla, en un lugar distinto a su domicilio, actividades que se encuentran comprendidas en su objeto social. En otras palabras, la sucursal opera como un brazo de la empresa extranjera en el Perú, con una representación legal permanente y, en lo concerniente a su gestión, con cierto grado de autonomía para ejecutar las actividades asignadas por la casa matriz, en función de los poderes otorgados a sus representantes.

Ahora bien, en el ámbito del Impuesto a la Renta, el artículo 73-A de la Ley del Impuesto a la Renta señala que las personas jurídicas que acuerden la distribución de dividendos o cualquier forma de distribución de utilidades deberán retener el 5% de los mismos, con excepción de la distribución de dividendos a personas jurídicas domiciliadas. De esta norma se desprenden dos conceptos claves: (i) la existencia de un acuerdo de distribución y (ii) la entrega o distribución de los dividendos. En este marco, cuando se trata de la entrega de dividendos a personas no domiciliadas en el Perú —ya sean naturales o jurídicas— el 5% se retiene al momento en que se cumpla cualquiera de estas condiciones.

Sin embargo, la norma indicada en el párrafo anterior no resulta aplicable a las sucursales, pues ellas no se encuentran comprendidas en el supuesto de personas jurídicas que “acuerdan” la distribución de dividendos. En su caso, les es aplicable lo señalado por el segundo párrafo del literal e) del artículo 56° de la Ley del Impuesto a la Renta, el cual establece que, en el caso de sucursales u otros tipos de establecimientos permanentes en el país de empresas unipersonales, sociedades y entidades de cualquier naturaleza constituidas en el exterior, se entenderán distribuidas las utilidades en la fecha de vencimiento del plazo para la presentación de la declaración jurada anual del Impuesto a la Renta, considerándose como monto de la distribución la renta disponible a favor del titular del exterior. La base de cálculo comprende la renta neta de la sucursal incrementada por los ingresos por intereses exonerados y dividendos u otras formas de distribución de utilidades que hubiese generado en el ejercicio, menos el monto del impuesto pagado conforme al artículo anterior.

De esta interpretación se deduce que, en el caso de las sucursales, existe una obligación de pago del 5% al fisco aun cuando no exista acuerdo formal de distribución de utilidades ni se haya efectuado la remisión de dinero alguno a la casa matriz. En términos prácticos, la norma asume que, al final de cada ejercicio tributario, la utilidad generada por la sucursal en el Perú se considera automáticamente distribuida a su titular extranjero, lo que implica el devengo del tributo. Esto significa que, para la sucursal, se producirá una afectación total del 34.5%: 29.5% por el Impuesto a la Renta sobre las actividades realizadas en el territorio nacional y 5% por concepto de entrega de dividendos.

El término “se entenderá”, utilizado por el legislador, tiene un alcance imperativo y obligatorio: no permite a la sucursal argumentar la inexistencia de acuerdo de distribución o la ausencia de remesas de dinero a la matriz. Simplemente, la SUNAT exigirá el pago del tributo en función de la normatividad señalada, verificando además el cobro de intereses moratorios y, de ser el caso, la eventual aplicación de infracciones tributarias.

En conclusión, el fisco ha adoptado una posición clara y contundente: para las sucursales, el momento en que se debe realizar el pago del 5% es el vencimiento del plazo para la presentación de la declaración jurada anual del Impuesto a la Renta, independientemente de que no se haya adoptado acuerdo alguno ni se haya efectuado distribución efectiva alguna. Esta interpretación, aunque técnicamente correcta, plantea desafíos para las empresas extranjeras, quienes deberán ajustar su planeamiento tributario y administrativo para hacer frente a una carga fiscal que, en la práctica, puede alcanzar el 34.5% sobre las utilidades generadas en el Perú.

Si desea revisar la editorial en archivo PDF (solo en español), debe ingresar aquí: LAS SUCURSALES Y LA DISTRIBUCION DE DIVIDENDOS

If you wish to review the editorial in PDF (available only in Spanish), please enter  here: LAS SUCURSALES Y LA DISTRIBUCION DE DIVIDENDOS

FUNDAMENTOS CONSTITUCIONALES DEL DERECHO ADMINISTRATIVO SANCIONADOR TRIBUTARIO EN EL PERÚ

[Visto: 5025 veces]

FUNDAMENTOS CONSTITUCIONALES DEL DERECHO ADMINISTRATIVO SANCIONADOR TRIBUTARIO EN EL PERÚ

MARIO ALVA MATTEUCCI

Estimados amigos, quería compartir con todos el último artículo que he publicado en la revista y que desarrolla los fundamentos constitucionales del derecho administrativo sancionador tributario en el Perú.

Dicho texto analiza el Estado social y democrático de derecho en el Perú, con énfasis en la Constitución de 1993 como parámetro supremo para la Administración Pública y su potestad sancionadora. Se destacan principios como legalidad, proporcionalidad y debido proceso en la Ley del Procedimiento Administrativo General y el Código Tributario, aplicados al derecho tributario sancionador. La jurisprudencia del Tribunal Constitucional refuerza el deber estatal de promover bienestar social y la colaboración ciudadana vía tributos, bajo umbrales de protección progresiva.

De igual forma, se subraya la constitucionalización del derecho administrativo, limitando la arbitrariedad y exigiendo responsabilidad subjetiva en sanciones.

El análisis culmina en una síntesis que tensiona eficacia recaudatoria con derechos fundamentales, proponiendo un régimen sancionador coherente y democrático.

Espero que sea de utilidad

Saludos cordiales

Mario Alva Matteucci
Si desea revisar el informe completo (SOLO EN ESPAÑOL) debe ingresar aquí: FUNDAMENTOS CONSTITUCIONALES DEL DERECHO ADMINISTRATIVO SANCIONADOR

If you want to review the full report (ONLY IN SPANISH) you must enter here: FUNDAMENTOS CONSTITUCIONALES DEL DERECHO ADMINISTRATIVO SANCIONADOR

BLOG DE MARIO ALVA MATTEUCCI: Acceso por código QR y URL Directa

[Visto: 4001 veces]

BLOG DE MARIO ALVA MATTEUCCI: Acceso por código QR y URL Directa

Estimados amigos:

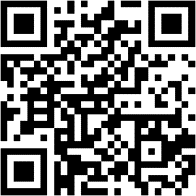
Me es grato compartir con ustedes un código QR que permite acceder al sitio web en el que publico información tributaria desde el año 2009 hasta la fecha, denominado “Blog de Mario Alva Matteucci”, en el cual encontrarán contenido de carácter tributario.

Se puede ingresar por dos vías:

A través de la siguiente dirección web: http://blog.pucp.edu.pe/blog/blogdemarioalva/

Escaneando el siguiente código QR.

Espero que la información les sea de utilidad.

Saludos cordiales,

Mario Alva Matteucci

PRESENTÉ EL FORMULARIO VIRTUAL Nº 617 Y NO PAGUÉ EL IGV: ¿QUÉ PUEDE PASAR?

[Visto: 13752 veces]

PRESENTÉ EL FORMULARIO VIRTUAL Nº 617 Y NO PAGUÉ EL IGV: ¿QUÉ PUEDE PASAR?

MARIO ALVA MATTEUCCI

A inicios de 2026, SUNAT ha enviado cartas inductivas masivas a contribuyentes por no haber efectuado el pago del IGV en la utilización económica de servicios prestados por no domiciliados, instándolos a regularizarlo y usar el IGV pagado como crédito fiscal. Esta práctica se basa en cruces de información realizados por el fisco con el Formulario Virtual Nº 617 – Otras retenciones, correspondiendo a ejercicios pasados no prescritos, donde se detecta el pago de retenciones a no domiciliados sin el correspondiente pago del IGV.

Precisamente, el Formulario Virtual Nº 617 permite a la SUNAT identificar fácilmente incumplimientos en períodos no prescritos mediante cruce con retenciones declaradas.

Base Legal que sustenta la obligación de pago del IGV

Si revisamos el texto del literal b) del artículo 1º de la Ley del IGV, se observa que se grava la prestación o utilización de servicios en el país, afectando tanto a prestadores domiciliados como a no domiciliados cuando su servicio genera aprovechamiento económico vía el usuario peruano. Esto equilibra la competencia, ya que el adquirente domiciliado:

  • Paga el IGV directamente sustentado en la factura del prestador local, permitiendo el uso del crédito fiscal.
  • Mediante autoliquidación en el caso del no domiciliado, utilizando para ello el formulario 1662 y consignando el código 1041.

La explicación de por qué se busca afectar con el IGV a los servicios prestados por no domiciliados responde a un equilibrio en las prestaciones ya que de no afectarse con dicho tributo los servicios prestados por sujetos no domiciliados resultarían menos onerosos que los prestados por sujetos domiciliados, generándose problemas hasta de competencia desleal. En ese sentido, si el cliente domiciliado busca contratar los servicios apreciará que el tratamiento impositivo en IGV será el mismo si se contrata tanto a un domiciliado como a un no domiciliado, solo que en el caso de la utilización económica de servicios será el usuario del servicio quien realice el pago del IGV directamente, para poder utilizarlo posteriormente como crédito fiscal, ya que el sujeto no domiciliado no afecta con dicho tributo su facturación.

Considerando que el no pago del IGV por la utilización económica de servicios no está tipificado como una infracción tributaria, su incumplimiento no acarrea el pago de una multa, motivo por el cual muchos contribuyentes optaron por no pagar dicho tributo, argumentando que no tenían interés en el uso del crédito fiscal que se le otorgaba si hubieran cumplido con abonar dicho tributo.

Casos en los que no hay obligación de pago del IGV

Pueden presentarse casos en los cuales el contribuyente no se encuentre obligado al pago del IGV, como cuando se declaran erróneamente en Formulario Virtual Nº 617 retenciones por asesorías de no domiciliados, que en sí son rentas personales y que deben declararse a través del PDT Nº 601 – PLAME.

Lo que corresponde en este caso es realizar una rectificatoria al formulario virtual Nº 617, retirando el tributo declarado erróneamente (rebajándolo) y rectificar el PDT Nº 601 – PLAME, para incluir la retención que corresponda. Esto puede generar la comisión de la infracción tipificada en el numeral 1 del artículo 178 del Código Tributario, por declarar cifras o datos falsos, al igual que la infracción tipificada en el numeral 4 del artículo 178 del Código Tributario, por pagar las retenciones fuera del plazo legal. Ambas se configuran solo si existe un monto de tributo por pagar al fisco.

Si se trata de una rectificatoria para rebajar el tributo declarado, no se configuran las infracciones señaladas anteriormente, pero se debe esperar el plazo de 45 días hábiles para que las declaraciones juradas tengan plena vigencia, ello por lo señalado en el artículo 88º del Código Tributario.

¿Cómo se paga el IGV por la utilización de servicios respecto de sujetos no domiciliados?

Tenga presente que para regularizar, el pago del IGV por la utilización económica de servicios, el mismo se debe realizar a través de una Guía de Pago Varios (Formulario 1662) consigne el código 1041 y el período tributario es la fecha en que se realiza el pago (según el Informe Nº 075-2007-SUNAT/2B0000), agregándole los intereses que correspondan. Para efectos del uso del crédito fiscal se podrá utilizar solo, no los intereses adicionados.

Si desea revisar la editorial en archivo PDF (solo en español), debe ingresar aquí: PRESENTE EL FORMULARIO VIRTUAL 617 Y NO PAGUE EL IGV

If you wish to review the editorial in PDF (available only in Spanish), please enter  here: PRESENTE EL FORMULARIO VIRTUAL 617 Y NO PAGUE EL IGV