Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

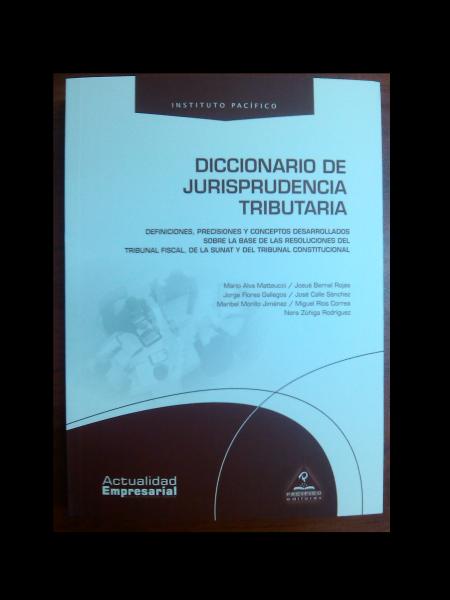
LIBRO: DICCIONARIO DE JURISPRUDENCIA TRIBUTARIA
[Visto: 5988 veces]

LIBRO: DICCIONARIO DE JURISPRUDENCIA TRIBUTARIA

20140425-imagen_diccionario.jpg

PRESENTACION

La presente obra ha sido elaborada y estructurada con la finalidad de servir como un manual de consulta jurisprudencial de términos empleados en la tributación. De este modo los empresarios, profesionales contables, jurídicos y todos aquellos operadores que vinculan sus actividades a la aplicación de la normatividad tributaria encontrarán en esta obra una ayuda para entender el significado de los términos que son de uso cotidiano en esta materia.

Los autores del presente Diccionario son Mario Alva Matteucci, Josué Bernal Rojas, Jorge Flores Gallegos, José Luis Calle, Miguel Ríos Correa, Maribel Morillo Jiménez y Nora Zúñiga Rodríguez, quienes forman parte del staff de asesores tributarios de la revista Actualidad Empresarial y tienen experiencia como asesores, expositores a nivel nacional de cursos relacionados con el campo tributario y algunos ejercen la docencia universitaria tanto en universidades públicas como privadas.

Sigue leyendo →

¿LAS EXONERACIONES DEL ITAN SIGUEN VIGENTES EN EL AÑO 2014?

[Visto: 7833 veces]

¿LAS EXONERACIONES DEL ITAN SIGUEN VIGENTES EN EL AÑO 2014?

MARIO ALVA MATTEUCCI

El Impuesto Temporal a los Activos Netos – ITAN fue creado por la Ley Nº 28424 y acuerdo a lo señalado por el artículo 11º de dicha norma su vigencia era a partir del 1 de enero de 2005 hasta el 31 de diciembre de 2006. Luego, se postergó su vigencia hasta el 31 de diciembre de 2007, en aplicación de lo señalado por el artículo 8º de la Ley Nº 28929. Hasta aquí se observaba que el legislador realmente tenía la intención de calificar de temporal  al ITAN, toda vez que en esos años si bien empezaba a regularizarse el avance económico del Perú, todavía existían brechas que originaban déficit fiscal.

El 15 de marzo de 2007 se publicó el Decreto Legislativo Nº 976, el cual fue emitido bajo el amparo de lo dispuesto por la Ley Nº 28932, norma que delegó al Poder Ejecutivo la facultad de legislar por un plazo de noventa (90) días calendario, permitiendo, entre otros aspectos, modificar en materia del Impuesto Temporal a los Activos Netos – ITAN, a fin de lograr mayor eficiencia, equidad y simplicidad en el Sistema Tributario Nacional, reduciendo paulatinamente las alícuotas hasta su eliminación.

Sigue leyendo →

ESTE BLOG CUMPLE 5 AÑOS DE DIFUSIÓN DE TEMAS TRIBUTARIOS

[Visto: 6775 veces]

ESTE BLOG CUMPLE 5 AÑOS DE DIFUSIÓN DE TEMAS TRIBUTARIOS

MARIO ALVA MATTEUCCI

Hace exactamente cinco (5) años iniciamos la labor de publicar artículos en internet a través de un blog, con la finalidad de difundir el conocimiento en materia tributaria y sea útil a los lectores y seguidores.

El escribir informes, artículos, comentarios a normatividad tributaria, entre otros permite desarrollar el intelecto, revisar jurisprudencia, leer libros y doctrina, tanto nacional como extranjera, interactuar en el intercambio de opiniones y posturas antes de la elaboración de los mismos.

Escribo desde el año 1992, siendo aun estudiante de la Facultad de Derecho de la Pontificia Universidad Católica del Perú y mis primeras publicaciones fueron en la página Derecho del diario oficial “El Peruano” a nivel de colaboraciones. Si mal no recuerdo mi primer artículo tributario se tituló: “Impuestos antitécnicos: Un final esperado”, desde allí hasta la fecha siempre he tenido predilección por escribir sobre temas tributarios.

Sigue leyendo →

EL FRACCIONAMIENTO TRIBUTARIO ANTE SUNAT: ¿QUÉ DEUDAS SE PUEDEN ACOGER Y CUALES NO?

[Visto: 28560 veces]

EL FRACCIONAMIENTO TRIBUTARIO ANTE SUNAT: ¿QUÉ DEUDAS SE PUEDEN ACOGER Y CUALES NO?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

El pago en partes o de manera fraccionada representa en muchos casos una alternativa para el cumplimiento de las obligaciones en general, constituyendo además un mecanismo que permite honrar deudas y no perder la condición de sujeto de crédito en materia comercial.

En materia tributaria el fraccionamiento cumple un rol parecido, toda vez que el deudor tributario al acceder a este tipo de pagos en partes, cumple con el desembolso de dinero que no puede ser cancelado en un solo momento, teniendo la posibilidad de evitar alguna medida cautelar, siempre que la deuda no se encuentre en coactiva. Además de continuar con el pago de sus demás obligaciones tributarias.

Pero ¿se pueden fraccionar todo tipo de deudas tributarias frente a la SUNAT?. El motivo del presente informe está orientado a identificar qué tipo de deudas se pueden fraccionar y cuales no están permitidas por el fisco.

Es pertinente indicar que el presente trabajo no tiene como finalidad explicar el procedimiento que debe seguir el deudor para poder obtener el aplazamiento y/o fraccionamiento.

Sigue leyendo →

EN LA PRESENTACIÓN DE LAS DECLARACIONES JURADAS YA NO SE UTILIZARÁN LOS DISQUETES DE 3.5”

[Visto: 1903 veces]

EN LA PRESENTACIÓN DE LAS DECLARACIONES JURADAS YA NO SE UTILIZARÁN LOS DISQUETES DE 3.5”

MARIO ALVA MATTEUCCI

La tecnología avanza cada día más y algunos productos que en su momento significaron un avance en el desarrollo de las actividades humanas, son desplazados por otros que buscan mejorar su capacidad de utilidad, reducción de tamaño, abaratamiento de costos en su producción y que tenga mejoras de desempeño.

Los que tenemos más de 40 años hemos sido testigos del avance en el desarrollo de las computadoras, desde la AT, XT, 286, 386, 486, Pentium (en las versiones 1, 2, 3 y 4), las que tienen procesador core (i3, i5 y i7), las dual core (i3, i5 y i7), entre otras más.

Sigue leyendo →

APRUEBAN NUEVA RELACIÓN DE MEDIOS DE PAGO: Resolución de Superintendencia Nº 079-2014/SUNAT

[Visto: 5369 veces]

APRUEBAN NUEVA RELACIÓN DE MEDIOS DE PAGO: Resolución de Superintendencia Nº 079-2014/SUNAT

Artículo Único.- NUEVA RELACIÓN DE MEDIOS DEPAGO

Apruébese el Anexo I, que forma parte integrante de la presente resolución, el mismo que contiene:

a) La relación de las Empresas del Sistema Financiero y de los Medios de Pago con los que estas se encuentran autorizadas a operar.

b) La relación de las Empresas del Sistema Financiero y de las tarjetas de crédito cuyos pagos canalizan en virtud a convenios de recaudación o cobranza celebrados con las empresas emisoras no pertenecientes al Sistema Financiero, cuyo objeto principal sea la emisión y administración de tarjetas de crédito.

c) La relación de las Empresas del Sistema Financiero y de las tarjetas de crédito cuyos pagos canalizan en virtud a convenios de recaudación o cobranza celebrados con las empresas bancarias o financieras emisoras no domiciliadas en el país.

Sigue leyendo →

El PDT Nº 617 Y LA UTILIZACIÓN DE SERVICIOS DEL IGV: ¿Existe relación directa?

[Visto: 25752 veces]

El PDT Nº 617 Y LA UTILIZACIÓN DE SERVICIOS DEL IGV: ¿Existe relación directa?

MARIO ALVA MATTEUCCI

En las últimas semanas hemos observado que el fisco ha notificado una carta inductiva masiva a los contribuyentes, en donde se les indica que se ha detectado el no pago del IGV por la utilización económica de servicios prestados por no domiciliados, motivo por el cual se les insta a que puedan regularizar dicho pago, mencionando inclusive la posibilidad de utilizarlo como crédito fiscal.

Se parte del hecho de haber realizado una revisión del PDT Nº 617 – Otras retenciones de ejercicios pasados no prescritos, en los cuales se ha detectado que el contribuyente ha realizado la declaración y el pago de la retención de sujetos no domiciliados por servicios prestados a clientes domiciliados y se ha verificado que no se ha cumplido con el pago del IGV por la utilización económica de servicios.

Sigue leyendo →

¿CONOCE CUÁLES SON LAS FACULTADES DEL EJECUTOR COACTIVO PARA LA RECUPERACIÓN DE DEUDAS TRIBUTARIAS?

[Visto: 22589 veces]

¿CONOCE CUÁLES SON LAS FACULTADES DEL EJECUTOR COACTIVO PARA LA RECUPERACIÓN DE DEUDAS TRIBUTARIAS?

MARIO ALVA MATTEUCCI

1. EL EJECUTOR COACTIVO

El Ejecutor Coactivo constituye un funcionario de la Administración Pública y que tiene dentro de sus funciones el poder recuperar la deuda tributaria a cargo del contribuyente que no cumplió con sus obligaciones tributarias, las cuales no fueron canceladas a tiempo mediando requerimiento de pago para ello. Se entiende que mientras la deuda no traspase el límite señalado anteriormente ésta no podrá ser exigible de manera forzosa.

En palabras de HUAMANÍ CUEVA el “Ejecutor Coactivo es el funcionario de la Administración que, con la colaboración de los Auxiliares coactivos, ejerce las acciones de coerción para el cobro de las deudas exigibles; es el responsable y titular de la facultad coactiva”1.

El actuar del Ejecutor Coactivo se encuentra reglado, lo cual significa que debe cumplir sus funciones ciñéndose a las prerrogativas que se le otorgan cuando conduce el procedimiento de cobranza coactiva.

“Al ser el Ejecutor Coactivo un funcionario público su actuación está sujeta a una revisión y supervisión permanente por parte del órgano de control interno de la Administración Tributaria. Siendo ello así, su actuación lo puede llevar a incurrir hasta en tres tipos de responsabilidades: Civil si causa un daño a terceros; Penal si se encuentren indicios de de la comisión de delito en su actuación y Administrativa en caso que se incumpla alguna prerrogativa del procedimiento normado”2.

Sigue leyendo →

EN LAS RENTAS PERSONALES NO SE PRESENTA PDT SINO FORMULARIO VIRTUAL Nº 683: ¿Resulta conveniente?

[Visto: 6671 veces]

EN LAS RENTAS PERSONALES NO SE PRESENTA PDT SINO FORMULARIO VIRTUAL Nº 683: ¿Resulta conveniente?

MARIO ALVA MATTEUCCI

Desde que se publicó la Resolución de Superintendencia Nº 366-2013/SUNAT, se han observado algunos cambios en la forma de presentar la información tributaria por parte de los contribuyentes.

La novedad que se aprecia en la presentación de la Declaración Jurada anual del Impuesto a la Renta del ejercicio gravable 2013, en el caso de las personas naturales que generan rentas de capital y/o de trabajo, es que no utilizarán ningún programa de declaración telemática – PDT, sino que utilizarán para ello el Formulario Virtual Nº 683, el cual está disponible para todos los contribuyentes en SUNAT Virtual desde el 17 de febrero de 2014.

Sigue leyendo →