Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

PRORROGAN LAS EXONERACIONES DEL ART. 19° DE LA LEY DEL IMPUESTO A LA RENTA HASTA EL 31.12.2012

[Visto: 4539 veces]

PRORROGAN LAS EXONERACIONES DEL ART. 19° DE LA LEY DEL IMPUESTO A LA RENTA HASTA EL 31.12.2012

Mediante el artículo 1° de la Ley N° 29820 publicada en el Diario Oficial “El Peruano” el 28 de diciembre de 2011, se ha prorrogado la vigencia de las exoneraciones del artículo 19° de la Ley del impuesto a la Renta hasta el 31 de diciembre de 2012.

El artículo 2° de la Ley N° 29820, precisa que en un plazo de 90 días a partir del día siguiente de publicada la presente Ley, el Ministerio de Economía y Finanzas envía a la Comisión de Economía, Banca, Finanzas e Inteligencia Financiera del Congreso de la República un estudio sobre las exoneraciones del artículo 19° de la Ley del Impuesto a la Renta, a fin de evaluar sus beneficios y alcances.

Fuente: Ley N° 29820
Sigue leyendo →

CRONOGRAMA DE VENCIMIENTO DE LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA Y DEL ITF CORRESPONDIENTE AL EJERCICIO GRAVABLE 2011

[Visto: 9726 veces]

CRONOGRAMA DE VENCIMIENTO DE LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA Y DEL ITF CORRESPONDIENTE AL EJERCICIO GRAVABLE 2011

Último dígito del
número del RUC ——– Vencimiento

9 ————————- 26.03.2012
0 ————————- 27.03.2012
1————————– 28.03.2012
2 ————————- 29.03.2012
3 ————————- 30.03.2012
4 ————————- 02.04.2012
5 ————————- 03.04.2012
6 ————————- 04.04.2012
7 ————————- 09.04.2012
8 ————————- 10.04.2012

Fuente: Resolución de Superintendencia Nº 289-2011/SUNAT, publicada en el Diario Oficial “El Peruano” el miércoles 21 de diciembre de 2011.

Sigue leyendo →

FIJAN EN S/. 3,650 EL VALOR DE LA UIT PARA EL AÑO 2012

[Visto: 4555 veces]

FIJAN EN S/. 3,650 EL VALOR DE LA UIT PARA EL AÑO 2012

A través de la publicación del Decreto Supremo Nº 233-2011-EF se determina que durante el año 2012, el valor de la Unidad Impositiva Tributaria (UIT), como índice de referencia tributaria en normas tributarias será de Tres mil seiscientos y 00/100 Nuevos Soles (S/. 3,650).

Fuente: Diario Oficial El Peruano. Edición del miércoles 21 de diciembre de 2011.

Sigue leyendo →

¿TIENE UNA FACTURA DE UN CONTRIBUYENTE NO HABIDO?: CUIDADO CON LA PÉRDIDA DEL GASTO

[Visto: 36030 veces]

¿TIENE UNA FACTURA DE UN CONTRIBUYENTE NO HABIDO?: CUIDADO CON LA PÉRDIDA DEL GASTO

MARIO ALVA MATTEUCCI

En el transcurso de todo el ejercicio gravable es casi seguro que su empresa ha realizado innumerables operaciones, en las cuales le entregan comprobantes de pago que les permiten deducir el gasto y/o costo tributario, o el uso del crédito fiscal.

Por el volumen de las operaciones y la velocidad con la que se realizan las transacciones comerciales las empresas no se percatan si quien emitió el respectivo comprobante de pago tiene la condición de no habido, lo cual obviamente generará una contingencia ya que no se podrá utilizar el crédito fiscal o la deducción del gasto para efectos de la determinación de la renta neta de tercera categoría en el Impuesto a la Renta.

Partamos del hecho que todo contribuyente puede tener tres condiciones para el fisco: (i) habido, (ii) no hallado y (iii) no habido.

Sigue leyendo →

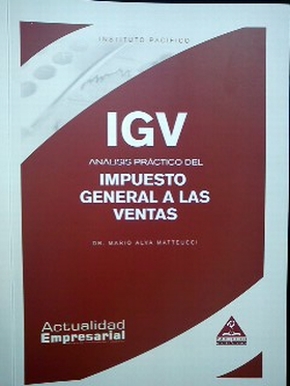
LIBRO: ‘ANALISIS PRÁCTICO DEL IMPUESTO GENERAL A LAS VENTAS’

[Visto: 8730 veces]

LIBRO: “ANALISIS PRÁCTICO DEL IMPUESTO GENERAL A LAS VENTAS”

AUTOR: MARIO ALVA MATTEUCCI

20111212-portada_igv.jpg

INDICE DEL LIBRO

1. CAPITULO I: OPCIONES TÉCNICAS Y MÉTODOS PARA DETERMINAR EL VALOR AGREGADO EN EL IGV
2. CAPITULO II: AMBITO DE APLICACIÓN DEL IMPUESTO GENERAL A LAS VENTAS: LAS OPERACIONES GRAVADAS Y LOS CONCEPTOS NO GRAVADOS.
3. CAPITULO III: DEFINICIONES
4. CAPITULO IV: DE LAS EXONERACIONES
5. CAPITULO V: DE LOS SUJETOS DEL IMPUESTO Y CALCULO DEL IMPUESTO
6. CAPITULO VI: DEL IMPUESTO BRUTO Y LA BASE IMPONIBLE
7. CAPITULO VII: ¿CUÁLES SON LOS REQUISITOS EXIGIDOS PARA LA UTILIZACIÓN DEL CRÉDITO FISCAL?
8. CAPITULO VIII: EL REINTEGRO DEL CRÉDITO FISCAL
9. CAPITULO IX: EL CRÉDITO FISCAL Y LA REALIZACIÓN DE OPERACIONES GRAVADAS Y NO GRAVADAS: ¿CUÁNDO APLICAR LA PRORRATA?
10. CAPITULO X: AJUSTES AL IMPUESTO BRUTO Y AL CRÉDITO FISCAL
11. CAPITULO XI: DE LA DECLARACIÓN Y DEL PAGO
12. CAPITULO XII: DE LAS EXPORTACIONES
13. CAPITULO XIII: DE LOS MEDIOS DE CONTROL, DE LOS REGISTROS Y LOS COMPROBANTES DE PAGO
14. CAPITULO XIV: DEL REINTEGRO TRIBUTARIO PARA LA REGION SELVA
15. CAPITULO XV: DISPOSICIONES FINALES Sigue leyendo →

LA COACCIÓN Y LA COERCIÓN: ¿CUÁNDO SON UTILIZADAS EN MATERIA TRIBUTARIA?

[Visto: 19617 veces]

LA COACCIÓN Y LA COERCIÓN: ¿CUÁNDO SON UTILIZADAS EN MATERIA TRIBUTARIA?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

En el actuar diario toda persona realiza diversas actividades, muchas de ellas de carácter voluntario y otras por indicación de terceros, representados por la familia, un jefe, un profesor, una autoridad, entre otros.

En el caso del cumplimiento de tareas o desarrollo de conductas a veces se utilizan mecanismos de presión, sobre todo para que las mismas se lleven a cabo. En ese sentido resultan aplicables en cierto modo la coacción, como mecanismo de mayor presión hacia una persona directamente identificable.

Sin embargo, a veces resulta necesario “ejercer una presión” no a una persona o entidad sino que se pretende que una colectividad o un grupo mayor de personas de manera indirecta adopten un determinado patrón de conducta. En este último caso se aplicaría la coerción.

Tanto la coacción como la coerción son utilizadas en diferentes oportunidades y situaciones, pero estos mecanismos también son utilizados en materia tributaria. El motivo del presente artículo intentará primero desarrollar estos conceptos a través de varios ejemplos y luego se relacionarán con el actuar del fisco, sobre todo para ver cómo es que resultan aplicables para efectos tributarios.

Sigue leyendo →

¿CUÁNDO EL MEF APROBARÁ LOS REGLAMENTOS TRIBUTARIOS QUE FALTAN?

[Visto: 5873 veces]

¿CUÁNDO EL MEF APROBARÁ LOS REGLAMENTOS TRIBUTARIOS QUE FALTAN?

MARIO ALVA MATTEUCCI

Desde hace algún tiempo atrás se ha establecido como una determinada regla que el Poder Legislativo dicta una norma con contenido tributario, pero el Poder Ejecutivo se demora en publicar el respectivo reglamento o simplemente no lo publica, pese a que los plazos señalados en las normas indican un número de días para que se proceda a su reglamentación.

Partamos del hecho que las Leyes son normas de carácter general emitidas por el Poder Legislativo, también son emitidas por el Poder Ejecutivo, cuando éste hace uso de las facultades otorgadas por el Congreso al publicar los Decretos Legislativos. En el caso que exista un gobierno de facto la norma que aprueba se denomina Decreto Ley. Cabe indicar que también existen normas con rango de Ley como es el caso de las Ordenanzas emitidas por los Gobiernos Regionales o las Ordenanzas emitidas por los Gobiernos Locales.

Sigue leyendo →

ALGUNOS APUNTES SOBRE LAS OPERACIONES EXONERADAS DEL PAGO DEL IGV

[Visto: 33128 veces]

ALGUNOS APUNTES SOBRE LAS OPERACIONES EXONERADAS DEL PAGO DEL IGV

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Cuando uno analiza el ámbito de aplicación de todo tributo, estarán por un lado las operaciones gravadas, las exoneradas y las inafectaciones, estas últimas pueden ser de tipo lógica o de tipo legal. En esta oportunidad analizaremos las operaciones exoneradas del pago del Impuesto General a las Ventas.

Al revisar la doctrina coincidimos con RUIZ DE CASTILLA PONCE DE LEÓN cuando precisa que “…el tributo tiene dos partes fundamentales: ámbito de aplicación y obligación tributaria.

La figura de la exoneración tributaria se ubica en la primera parte, toda vez que apunta a deslindar el universo de los hechos tributables.

Una vez producido el hecho imponible, la ley exoneratoria impide el nacimiento de la obligación tributaria” 1.

Sigue leyendo →

LA INAFECTACIÓN LÓGICA Y LA INAFECTACIÓN LEGAL EN EL IMPUESTO GENERAL A LAS VENTAS

[Visto: 22464 veces]

LA INAFECTACIÓN LÓGICA Y LA INAFECTACIÓN LEGAL EN EL IMPUESTO GENERAL A LAS VENTAS

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

El ámbito de aplicación constituye en toda norma tributaria el elemento central para determinar las operaciones gravadas de aquellas que no se encuentran sujetas a dicho tributo. De este modo, en la Ley del Impuesto General a las Ventas tenemos lo dispuesto en el artículo 1° el cual señala las operaciones que se encontrarán gravadas con el pago del IGV.

De esta manera, para la Ley del Impuesto General a las Ventas, se establece como hipótesis de incidencia tributaria con el IGV y por ende gravadas con el mencionado tributo a las siguientes operaciones:

a) La venta en el país de bienes muebles.
b) La prestación o utilización de servicios en el país.
c) Los contratos de construcción;
d) La primera venta de inmuebles que realicen los constructores de los mismos.
e) La importación de bienes. Sigue leyendo →

¿CONOCE USTED LA REGULACIÓN DEL RETIRO DE BIENES EN LA NORMATIVIDAD DEL IGV?

[Visto: 22001 veces]

¿CONOCE USTED LA REGULACIÓN DEL RETIRO DE BIENES EN LA NORMATIVIDAD DEL IGV?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Al realizar una revisión del numeral 2) del literal a) del artículo 3° de la Ley del Impuesto General a las Ventas, apreciamos que el legislador ha determinado dentro del concepto de Venta al retiro de bienes, entendido este como la disposición de los bienes que efectúe el propietario, socio o titular de la empresa o la empresa misma, incluyendo los que se efectúen como descuento o bonificación.

La intención del legislador en este tema es verificar que determinadas entregas de bienes sean consideradas como ventas para efectos impositivos del IGV.

De este modo podemos verificar hasta tres casos en los cuales se entiende producido el retiro de bienes:

(i) LA TRANSFERENCIA DE BIENES A TÍTULO GRATUITO

En este caso nos estamos refiriendo a cualquier acto por el cual se transfiere la propiedad del bien mueble a terceros, ello sin que existe de por medio una contraprestación recíproca1 a cambio2.

(ii) EL AUTOCONSUMO DE LOS BIENES

Este autoconsumo debe ser realizado por el socio, titular o la propia empresa, ello con la salvedad que sea utilizado dentro del giro del negocio. Aquí se presenta el autoconsumo de bienes que no son producidos por la empresa sino que fueron adquiridos por ella de terceros.

(iii) LA AUTOPRODUCCIÓN DE LOS BIENES

Este calificaría como un autoconsumo realizado por parte del socio, titular o la empresa misma, pero con relación a los bienes que califican de propia producción.

Sigue leyendo →