Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

COMENTARIOS AL DECRETO SUPREMO Nº 340-2018-EF: Modificatorias al Reglamento de la Ley del Impuesto a la Renta

[Visto: 4473 veces]

COMENTARIOS AL DECRETO SUPREMO Nº 340-2018-EF: Modificatorias al Reglamento de la Ley del Impuesto a la Renta

MARIO ALVA MATTEUCCI

RESUMEN

El texto de la Ley del Impuesto a la Renta fue modificado por el Decreto Legislativo N° 1381, el cual se publicó en el Diario Oficial El Peruano el viernes 24 de agosto de 2018. La vigencia de dichos cambios operó a partir del 1 de enero de 2019.

Sin embargo, resultaba necesario una adecuación del texto del Reglamento de la Ley del Impuesto a la Renta, motivo por el cual se publicó en el mismo diario con fecha 30 de diciembre de 2018, el texto del Decreto Supremo N° 340-2018-EF, el cual contiene los cambios necesarios a las disposiciones del Reglamento indicado y serán materia de comentario a través del presente informe. Sigue leyendo →
APRUEBAN LA TABLA DE VALORES REFERENCIALES DE VEHICULOS PARA DETERMINAR LA BASE IMPONIBLE DEL IMPUESTO AL PATRIMONIO VEHICULAR 2019

[Visto: 3079 veces]

APRUEBAN LA TABLA DE VALORES REFERENCIALES DE VEHICULOS PARA DETERMINAR LA BASE IMPONIBLE DEL IMPUESTO AL PATRIMONIO VEHICULAR 2019

MARIO ALVA MATTEUCCI

Con fecha 9 de enero de 2019 se ha publicado en el Diario Oficial “El Peruano” una separata especial, conteniendo el texto de la Resolución Ministerial Nº 004-2019-EF/15, a través de la cual se aprueba la Tabla de Valores Referenciales de Vehículos, para efectos de determinar la base imponible del Impuesto al Patrimonio Vehicular correspondiente al año 2019.

La Tabla de valores referenciales puede descargarse ingresando en el siguiente enlace: VALORES REFERENCIALES 2019

Si desea revisar un informe que elaboramos tiempo atrás y que está relacionado con el Impuesto al Patrimonio Vehicular, puede ingresar a la siguiente dirección web:

http://blog.pucp.edu.pe/item/168380/conoce-usted-la-afectacion-al-impuesto-al-patrimonio-vehicular

LA IMPORTANCIA DE LA RATIFICACIÓN DE LAS ORDENANZAS Y LOS ARBITRIOS MUNICIPALES

[Visto: 7219 veces]

LA IMPORTANCIA DE LA RATIFICACIÓN DE LAS ORDENANZAS Y LOS ARBITRIOS MUNICIPALES

MARIO ALVA MATTEUCCI

RESUMEN

Las distintas municipalidades distritales del país cumplen con aprobar el régimen tributario vinculado con los arbitrios municipales, los cuales incluyen a los servicios de limpieza pública y recolección de residuos sólidos; mantenimiento de parques y jardines públicos; y, seguridad ciudadana, conocida también como serenazgo. Dichas ordenanzas requieren de un proceso de ratificación por parte de las Municipalidades Provinciales donde se encuentran ubicadas. El citado proceso es de obligatorio cumplimiento para que la ordenanza entre en vigencia y se posibilite el cobro de los citados tributos a los contribuyentes de cada jurisdicción municipal.

Cabe indicar que el proceso de ratificación de ordenanzas que aprueban el régimen tributario de los arbitrios municipales, no es de aplicación a las Municipalidades Provinciales, toda vez que éstas entran en vigencia sin necesidad de cumplir con la ratificación mencionada.

PALABRAS CLAVE

Ordenanza / Arbitrios municipales / Ratificación / Municipalidades distritales / Municipalidades Provinciales / Limpieza Pública / Parques y Jardines / Serenazgo Sigue leyendo →

PAGOS A CUENTA Y RETENCIONES DEL IMPUESTO A LA RENTA POR CUARTA CATEGORÍA EN EL AÑO 2019

[Visto: 4719 veces]

PAGOS A CUENTA Y RETENCIONES DEL IMPUESTO A LA RENTA POR CUARTA CATEGORÍA EN EL AÑO 2019

MARIO ALVA MATTEUCCI

El 27.12.2018 se publicó en el Diario Oficial El Peruano la Resolución de Superintendencia Nº 297-2018/SUNAT, la cual aprobó las normas relativas a la excepción de la obligación de efectuar pagos a cuenta y la suspensión de la obligación de efectuar retenciones y/o pagos a cuenta, respecto del Impuesto a la Renta por rentas de Cuarta Categoría correspondientes al ejercicio gravable 2019.

Cabe indicar que esta norma debe concordarse necesariamente con la Resolución de Superintendencia Nº 013-2007/SUNAT, que fuera publicada en el Diario Oficial El Peruano el 15.01.2007, a través de la cual se dictaron normas relativas a la excepción y a la suspensión de la obligación de efectuar retenciones y/o pagos a cuenta del Impuesto a la Renta por rentas de cuarta categoría. Sigue leyendo →

LISTA DE PAÍSES O TERRITORIOS NO COOPERANTES O DE BAJA O NULA IMPOSICIÓN

[Visto: 6714 veces]

LISTA DE PAÍSES O TERRITORIOS NO COOPERANTES O DE BAJA O NULA IMPOSICIÓN

MARIO ALVA MATTEUCCI

El domingo 30 de diciembre de 2018 se ha publicado en el Diario Oficial El Peruano el texto del Decreto Supremo Nº 340-2018-EF, por medio del cual se modifica la lista de países que el Reglamento de la Ley del Impuesto a la Renta consideraba como de baja o nula imposición.

Ahora se ha considerado dentro de la referida lista a los Países o Territorios no cooperantes, de acuerdo con las últimas modificaciones tributarias llevadas a cabo por el Decreto Legislativo N° 1381.

En tal sentido, la nueva lista se denomina actualmente como “Países o territorios no cooperantes o de baja o nula imposición”, los cuales se transcriben a continuación: Sigue leyendo →

FIJAN EN S/ 4,200 EL VALOR DE LA UIT PARA EL AÑO 2019

[Visto: 1789 veces]

FIJAN EN S/ 4,200 EL VALOR DE LA UIT PARA EL AÑO 2019

A través de la publicación del Decreto Supremo Nº 298-2018-EF se determina que durante el año 2019, el valor de la Unidad Impositiva Tributaria (UIT), como índice de referencia tributaria en normas tributarias será de Cuatro mil doscientos y 00/100 Soles (S/ 4,200).

Fuente: Diario Oficial El Peruano. Edición del martes 18 de diciembre de 2018.

PAUTAS PARA ENTENDER LA TEORIA DE LOS JUEGOS Y LA EVASIÓN TRIBUTARIA

[Visto: 3920 veces]

PAUTAS PARA ENTENDER LA TEORIA DE LOS JUEGOS Y LA EVASIÓN TRIBUTARIA

MARIO ALVA MATTEUCCI

RESUMEN

Dentro de la matemática, se estudia la teoría de los juegos, la cual a través de modelos procura realizar el entendimiento y la comprensión de la conducta humana frente a la toma de decisiones, en situaciones en las cuales existe de por medio estímulos y castigos.

Además, esa conducta puede estar influenciada por el nivel de egoísmo por obtener soluciones individuales e inmediatas, o quizás revisar el nivel de cooperación con otro, a través del cual se puede obtener un beneficio colectivo.

En este punto resulta necesario identificar, analizar y procesar las estrategias que las partes intervinientes en el juego desarrollan. En este esquema, existe el denominado dilema del prisionero por medio del cual se aplican los criterios señalados anteriormente. Este tema será desarrollado en el presente trabajo, buscando su vinculación con la evasión tributaria.

PALABRAS CLAVE

Teoría de los juegos / evasión tributaria / prisionero / dilema / estímulos / castigos / estrategias / cooperación / games theory / prisoner / stimuli / punishments / strategies / cooperation

Sigue leyendo →

EL DEVENGO EN EL 2018 Y EN EL 2019: ¿SE NECESITAN NORMAS TRANSITORIAS?

[Visto: 5339 veces]

EL DEVENGO EN EL 2018 Y EN EL 2019: ¿SE NECESITAN NORMAS TRANSITORIAS?

Mario Alva Matteucci

Como es de conocimiento, el pasado 13 de septiembre de 2018 se publicó en el Diario Oficial El Peruano el Decreto Legislativo N° 1425, el cual modificó el texto del artículo 57° de la Ley del Impuesto a la Renta, para efectos de incorporar un concepto jurídico del devengo.

Al tratarse de una modificatoria de la Ley del Impuesto a la Renta, el cual es un tributo de periodicidad anual, el cambio introducido solo surtirá efectos a partir del 1 de enero de 2019, conforme lo señala el tercer párrafo del artículo 74° de la Constitución Política del Perú, además de lo indicado por la Primera Disposición Final del Decreto Legislativo N° 1425.

El tema del devengo es de vital importancia en el Impuesto a la Renta, sobre todo en los generadores de rentas de naturaleza empresarial, toda vez que bajo el mismo se pueden reconocer tanto ingresos como gastos en el ejercicio gravable, los cuales tienen una influencia directa en la determinación de la renta neta empresarial, que en el Perú se les clasifica en la tercera categoría. Sigue leyendo →

CONSIDERACIONES PREVIAS DE APLICACIÓN PARA LA CLAUSULA ANTIELUSIVA GENERAL

[Visto: 1835 veces]

CONSIDERACIONES PREVIAS DE APLICACIÓN PARA LA CLAUSULA ANTIELUSIVA GENERAL

MARIO ALVA MATTEUCCI

Ponencia individual presentada en las XIV Jornadas Nacionales de Derecho Tributario “La Cláusula Antielusiva General en el Ordenamiento Peruano”, organizado por el Instituto Peruano de Derecho Tributario – IPDT, los días 5 y 6 de diciembre de 2018 en Lima.

RESUMEN
El presente trabajo analiza la conducta de las empresas multinacionales, su rol negativo en el caso de la planificación fiscal agresiva y los esfuerzos de la OCDE para aprobar medidas contenidas en el Plan BEPS para combatirla. Se toma como referencia la posibilidad de incorporar una cláusula antielusiva general, revisando para ello los sistemas jurídicos del sistema del derecho continental y del derecho anglosajón. Adicionalmente se revisa la posibilidad de incluir en el ordenamiento peruano la Recomendación 2012-772-UE, de fecha 6 de diciembre de 2012, que trata sobre la planificación fiscal agresiva.

Puede acceder a la ponencia ingresando aquí PONENCIA MARIO ALVA MATTEUCCI IPDT

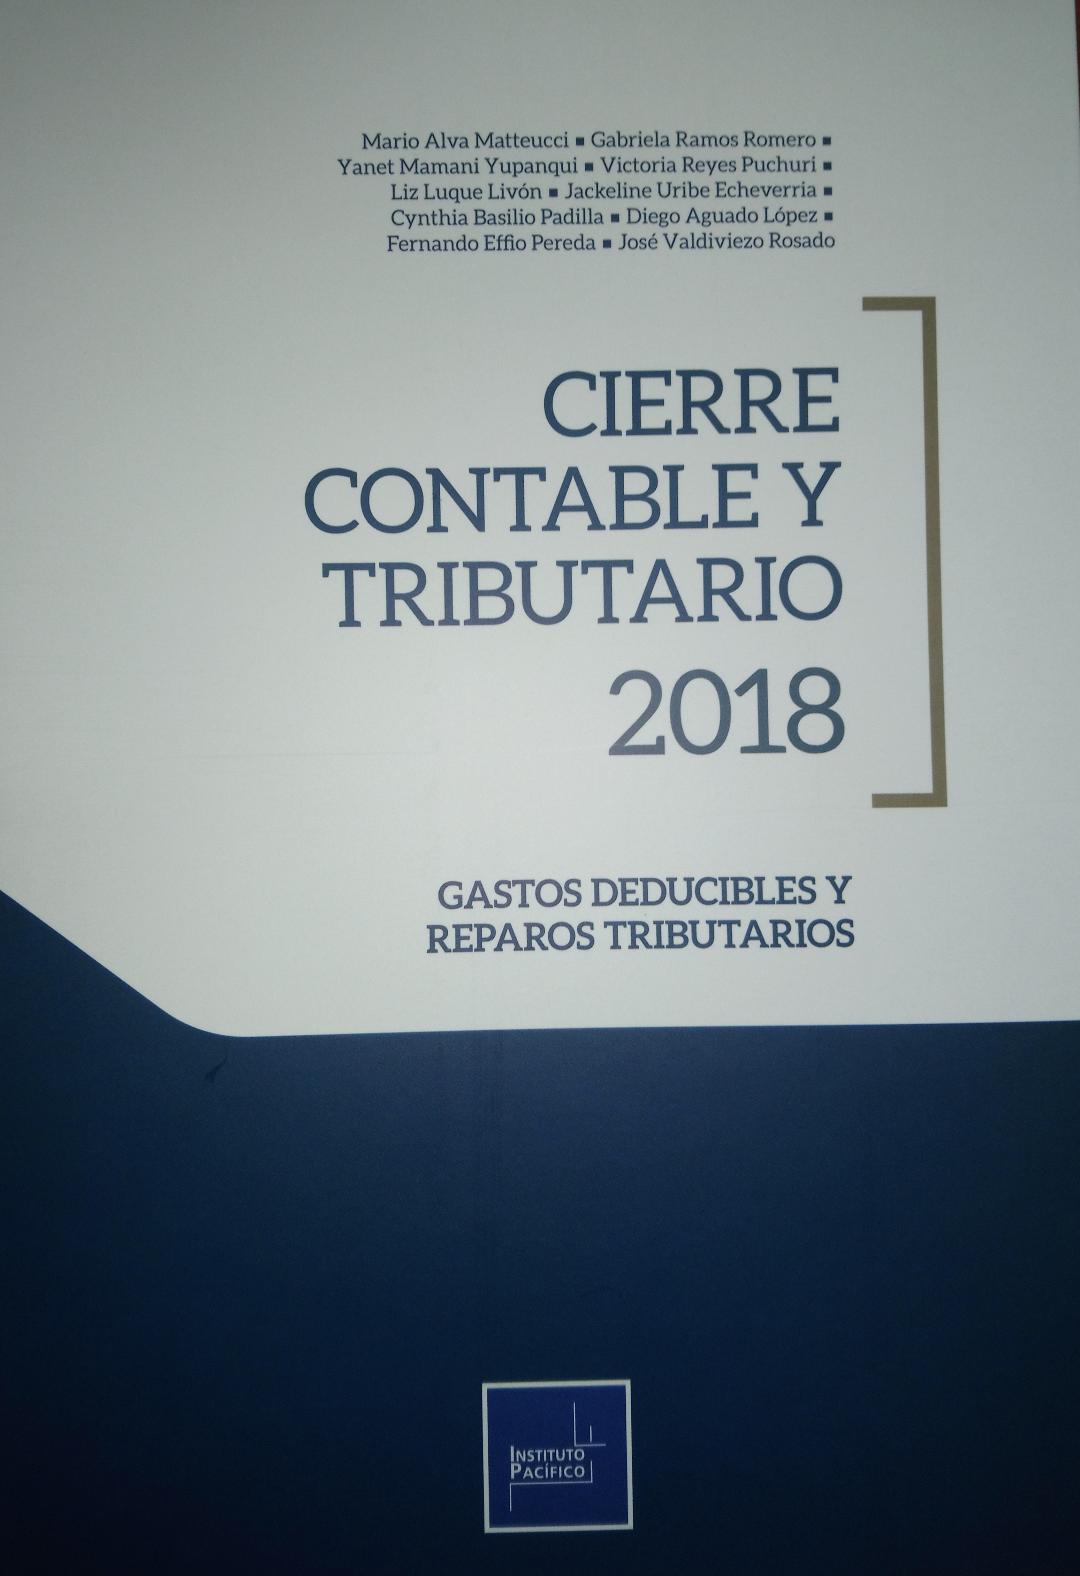
LIBRO: CIERRE CONTABLE Y TRIBUTARIO 2018 – Gastos deducibles y reparos tributarios

[Visto: 3646 veces]

LIBRO: CIERRE CONTABLE Y TRIBUTARIO 2018 – Gastos deducibles y reparos tributarios

FICHA TÉCNICA:

Autores:

Mario Alva Matteucci

Gabriela del Pilar Ramos Romero

Yanet Mamani Yupanqui

Victoria Reyes Puchuri

Liz Vanessa Luque Livón

Jackeline Uribe Echeverria

Cynthia Basilio Padilla

Diego Aguado López

Fernando Effio Pereda

José Valdiviezo Rosado

ISBN: 978–612-322-116-4

Páginas: 566

Editorial: Intituto Pacífico SAC

Impresión a cargo de: Pacífico Editores SAC

Primera edición

Lima, Diciembre de 2018.