Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

ORGANICE SU TIEMPO EN EL CIERRE DE LOS ESTADOS FINANCIEROS Y EVITE CONTINGENCIAS CON EL FISCO

[Visto: 2195 veces]

ORGANICE SU TIEMPO EN EL CIERRE DE LOS ESTADOS FINANCIEROS Y EVITE CONTINGENCIAS CON EL FISCO

MARIO ALVA MATTEUCCI 

Aún faltan dos meses y medio para que se termine el año 2013, plazo que también coincide con el cierre del ejercicio gravable para efectos del Impuesto a la Renta. Ello determina que los contribuyentes deben estar alertas en contar con la información necesaria que sea útil para la elaboración de los Estados Financieros.

Entre la información que debemos tener en cuenta se encuentran los documentos fuente que serían los comprobantes de pago, sin los cuales el registro contable no guardaría sustento, pero ello implica también contar con las órdenes de servicio al igual que el documento que da cuenta de la culminación, representado por la conformidad del mismo. Otro documento que también sirve para estos efectos es la orden de compra para el caso de los bienes muebles y el acta de entrega, lo cual va de la mano con la Guía de Remisión correspondiente (sea transportista o remitente) que demuestre el traslado de los mismos al almacén o también su salida.
Sigue leyendo →

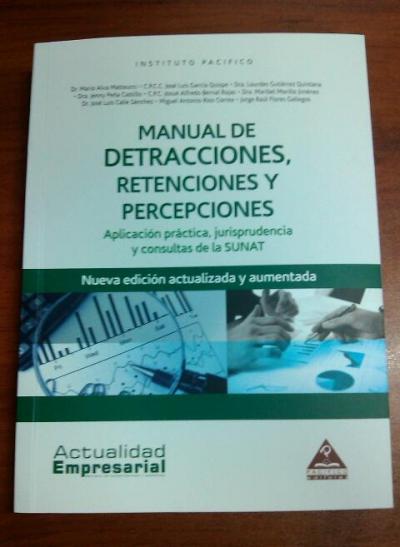
LIBRO: MANUAL DE DETRACCIONES, RETENCIONES Y PERCEPCIONES. Aplicación práctica, jurisprudencia y consultas de la SUNAT

[Visto: 10823 veces]

LIBRO: MANUAL DE DETRACCIONES, RETENCIONES Y PERCEPCIONES. Aplicación práctica, jurisprudencia y consultas de la SUNAT

20131014-caratula_detracciones.jpg

AUTORES:

Mario Alva Matteucci

José Luis García Quispe

Lourdes Gutiérrez Quintana

Jenny Peña Castillo

Josué Alfredo Bernal Rojas

Maribel Morillo Jiménez

José Luis Calle Sánchez

Miguel Antonio Ríos Correa

Jorge Raúl Flores Gallegos

Sigue leyendo →

ENTRE LA VERDAD Y EL OCULTAMIENTO: ¿Cuándo se presenta la figura de las operaciones no reales en materia tributaria?

[Visto: 13553 veces]

ENTRE LA VERDAD Y EL OCULTAMIENTO: ¿Cuándo se presenta la figura de las operaciones no reales en materia tributaria?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Se dice que la ficción muchas veces trata de suplantar la realidad, de crear situaciones aparentes o también de intentar cambiar hechos reales por otros que no lo son. Pero todo ello con una finalidad, la de ocultar una determina realidad que no se quiere presentar. Lo antes mencionado puede dar pie a situaciones en las cuales los operadores determinan ciertas figuras de simulación para dar un ropaje a otra operación que es la que se quiere ocultar o no mostrar.

En materia jurídica, al momento de intentar buscar una explicación relacionada con el real sentido que corresponde a una operación, el legislador ha creado una serie de reglas que están orientadas a despejar el panorama, permitiendo revisar la operación inicial y no la que se pretende presentar. Una de dichas reglas, que también se utiliza en materia laboral, es el Principio de Primacía de la Realidad. Sin embargo, actualmente existen otras reglas ligadas principalmente a descubrir aquellas operaciones que los contribuyentes intentar esconder. Las reglas en mención están relacionadas con la verificación de operaciones no reales y su sustento legal está en el texto del artículo 44º de la Ley del impuesto General a las Ventas.

El motivo del presente informe es analizar los criterios que el fisco considera para calificar una operación como no real.

Sigue leyendo →

SE FACULTA AL TRIBUNAL FISCAL PARA QUE REALICE LA NOTIFICACIÓN POR MEDIOS ELECTRÓNICOS

[Visto: 4153 veces]

SE FACULTA AL TRIBUNAL FISCAL PARA QUE REALICE LA NOTIFICACIÓN POR MEDIOS ELECTRÓNICOS

MARIO ALVA MATTEUCCI  

Acaba de ser publicada en el Diario Oficial El Peruano con fecha 30 de setiembre de 2013 la Resolución Ministerial Nº 270-2013-EF/41, a través de la cual se aprueba el procedimiento de notificación por medio electrónico, permitiendo al Tribunal Fiscal poder notificar actos administrativos que emite u otros actos que faciliten la resolución de controversias.

Este sistema de notificación guarda la misma lógica que el buzón electrónico que SUNAT tiene respecto de las notificaciones que realiza frente a los contribuyentes en los procesos que administra.

El sustento normativo que ampara esta modalidad de notificación es el literal b) el artículo 104º del Código Tributario, el cual determina la posibilidad de notificación por medio de sistemas de comunicación electrónica, siempre que se pueda confirmar la entrega por la misma vía. El cuarto párrafo del citado literal indica que en el caso del Tribunal  Fiscal, el procedimiento, los requisitos, formas y demás condiciones se establecerán mediante Resolución Ministerial del Sector Economía y Finanzas.

Sigue leyendo →

PLANEAMIENTO TRIBUTARIO: ¿Es posible realizarlo actualmente sin quebrantar las normas?

[Visto: 32344 veces]

PLANEAMIENTO TRIBUTARIO: ¿Es posible realizarlo actualmente sin quebrantar las normas?

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Desde hace tiempo atrás un número creciente de contribuyentes procuran estudiar la normatividad tributaria, con la finalidad de encontrar algunos elementos que permitan de algún modo aliviar la carga tributaria, reducirla y en algunos pocos casos a eliminarla.

Sin embargo, para lograr este propósito el análisis que se debe realizar debe estar encuadrado dentro del marco legal existente y de ninguna manera sobrepasarlo, toda vez que ello implicaría en cierto modo alguna conducta que puede estar orientada a crear figuras inexistentes o evadir el pago de tributos, situación que nosotros no avalamos.

Sigue leyendo →

TENGA EN CUENTA LOS CAMBIOS EN LAS TASAS DE DETRACCIONES: A partir del 1 de noviembre de 2013

[Visto: 37676 veces]

TENGA EN CUENTA LOS CAMBIOS EN LAS TASAS DE DETRACCIONES: A partir del 1 de noviembre de 2013

MARIO ALVA MATTEUCCI

El pasado 1 de setiembre de 2013 se publicó en el Diario Oficial El Peruano la Resolución de Superintendencia Nº 265-2013/SUNAT, por medio de la cual se han realizado modificaciones a algunas tasas aplicables a las operaciones sujetas a la detracción. En algunos casos se incrementan las mismas y en otras se rebajan.

Sigue leyendo →

LO QUE DEBE CONOCER ACERCA DE LOS DESMEDROS EN AUTOSERVICIOS: Tome en cuenta la publicación de la Resolución de Superintendencia Nº 243-2013/SUNAT

[Visto: 5470 veces]

LO QUE DEBE CONOCER ACERCA DE LOS DESMEDROS EN AUTOSERVICIOS: Tome en cuenta la publicación de la Resolución de Superintendencia Nº 243-2013/SUNAT

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Los desmedros constituyen una pérdida de tipo cualitativo de un bien en relación con otros de la misma naturaleza, lo cual en materia tributaria influyen en la determinación de los gastos para efectos de la determinación del Impuesto a la Renta Empresarial, que en nuestro país calificaría como rentas de tercera categoría.

De este modo, se generan algunos problemas en la deducción de los desmedros, ello sobre todo por la exigencia del cumplimiento de algunos requisitos señalados en el Reglamento de la Ley del Impuesto a la Renta.

El motivo del presente informe es analizar la reciente publicación de la Resolución de Superintendencia Nº 243-2013/SUNAT en el Diario Oficial El Peruano el pasado 13 de agosto del 2013, a través de la cual se aprueba un procedimiento alternativo en la destrucción de los alimentos perecibles que han sufrido desmedros en los autoservicios.

Sigue leyendo →

AHORRO, INVERSIÓN, CAUTELA Y GASTO: Elementos que debe tener en cuenta actualmente

[Visto: 3026 veces]

AHORRO, INVERSIÓN, CAUTELA Y GASTO: Elementos que debe tener en cuenta actualmente

MARIO ALVA MATTEUCCI

En estos últimos días se han emitido una serie de opiniones relacionadas con el desarrollo de la economía peruana, muchas de las cuales procuran interpretar la actual situación desde diversas aristas. Algunos comentarios son extremos, alarmistas hasta caóticos, otros por el contrario son mesurados, pausados y concienzudamente emitidos.

Se indicó que la economía peruana estaba entrando a una época de “vacas flacas” y dejando la era de las “vacas gordas”, llegando inclusive a establecer hasta ciertos puntos intermedios entre ambos extremos, por lo que las vacas también podían ser un poco delgadas, algo desmejoradas, flaquitas como también pueden ser algo subidas de peso, regordetas, un poco recias. Esta explicación sencilla tiene relación con los ciclos económicos los cuales pueden ser expansivos o contractivos.

Sigue leyendo →

¿CONOCE USTED CÓMO FUNCIONA EL RÉGIMEN ESPECIAL DE RECUPERACIÓN ANTICIPADA DEL IGV?: A propósito de la modificatoria realizada por la Ley Nº 30056

[Visto: 15262 veces]

¿CONOCE USTED CÓMO FUNCIONA EL RÉGIMEN ESPECIAL DE RECUPERACIÓN ANTICIPADA DEL IGV?: A propósito de la modificatoria realizada por la Ley Nº 30056

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

Las empresas cuando inician sus operaciones tienen una serie de gastos muchas veces excesivos si se comparan con la nula o escasa posibilidad de generar ingresos, lo cual se puede reflejar en la Declaración Jurada Anual del Impuesto a la Renta, toda vez que se muestra una pérdida tributaria.

En el caso del Impuesto General a las Ventas se observa que las empresas realizan una serie de adquisiciones de bienes, en su mayoría activos fijos y existencias que posteriormente las venderán, desembolsando una fuerte cantidad de dinero y pagando el IGV en las facturas que sustentan tanto las adquisiciones como los servicios. Sin embargo, al no tener ventas aun el IGV que está consignado en las facturas deberá ser declarado como crédito fiscal y ser arrastrado hasta el momento de poder utilizarlo, lo cual determina en cierto modo una pérdida de liquidez para la empresa que recién está por iniciar una actividad.

En este sentido, el legislador determinó la posibilidad de solicitar la devolución del IGV de las adquisiciones a través del Régimen Especial de Recuperación Anticipada del IGV, por lo cual se dictó el Decreto Legislativo Nº 973. Sin embargo, dicha norma ha sido modificada recientemente por la Ley Nº 30056. Cabe indicar que se requiere necesariamente que el contribuyente firme un Contrato de Inversión con el Estado.

El motivo del presente informe es conocer cómo se aplica el mecanismo de la recuperación anticipada del IGV, tomando en cuenta las modificaciones realizadas a la norma original recientemente.

Sigue leyendo →

LA DIRECCIÓN IMPRESA EN LOS COMPROBANTES DE PAGO: ¿UN PROBLEMA RESUELTO?. A propósito de la Resolución de Superintendencia Nº 245-2013/SUNAT

[Visto: 24967 veces]

LA DIRECCIÓN IMPRESA EN LOS COMPROBANTES DE PAGO: ¿UN PROBLEMA RESUELTO?. A propósito de la Resolución de Superintendencia Nº 245-2013/SUNAT

MARIO ALVA MATTEUCCI

1. EL CRITERIO SEÑALADO EN LA RTF Nº 09882-9-2013

A raíz de la publicación en El Peruano el 1 de julio de 2013 de la RTF Nº 09882-9-2013, como Jurisprudencia de Observancia Obligatoria, bajo los alcances de lo dispuesto en el artículo 154º del Código Tributario, se han originado una serie de situaciones que generan perjuicios a los contribuyentes y en cierto modo entorpecen las operaciones comerciales.

La mencionada RTF consideró como criterio recurrente que “Las facturas, recibos por honorarios, boletas de venta, liquidaciones de compra y tickets o cintas emitidas por máquinas registradoras deben contener, entre otros requisitos, como información impresa, la dirección completa del establecimiento en el cual se emiten, esto es, incluyendo el distrito y la provincia”.

Sigue leyendo →