Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

CAMBIOS EN LA PRELACIÓN DE DEUDAS TRIBUTARIAS: ¡Cuidado con las deudas por aportes a ESSALUD!

[Visto: 10614 veces]

CAMBIOS EN LA PRELACIÓN DE DEUDAS TRIBUTARIAS: ¡Cuidado con las deudas por aportes a ESSALUD!

MARIO ALVA MATTEUCCI

Al efectuar una revisión del texto del artículo 6º del Código Tributario, observamos que allí se  indica de manera expresa la prelación de cobro de las deudas  tributarias respecto de otras deudas que pueda tener el contribuyente. Ello da a entender que las deudas tributarias no se pueden cobrar en primer orden sino que deben esperar que se salden otras deudas de mayor importancia como explicaremos a continuación.

Sigue leyendo →

FIJAN EN S/. 3,800 EL VALOR DE LA UIT PARA EL AÑO 2014

[Visto: 8038 veces]

FIJAN EN S/. 3,800 EL VALOR DE LA UIT PARA EL AÑO 2014

A través de la publicación del Decreto Supremo Nº 304-2013-EF se determina que durante el año 2014, el valor de la Unidad Impositiva Tributaria (UIT), como índice de referencia tributaria en normas tributarias será de Tres mil ochocientos y 00/100 Nuevos Soles (S/. 3,800).

Fuente: Diario Oficial El Peruano. Edición del jueves 12 de diciembre de 2013.

Sigue leyendo →

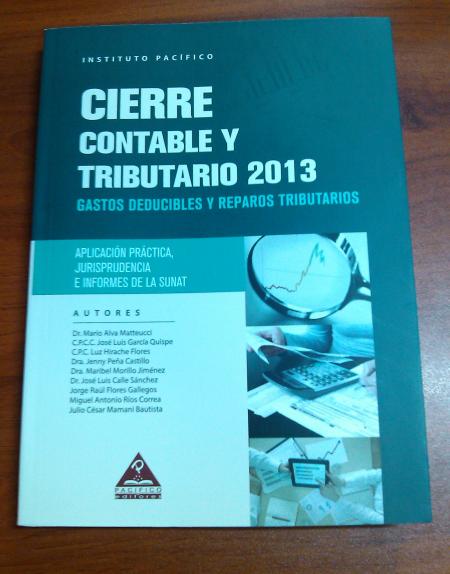
LIBRO: CIERRE CONTABLE Y TRIBUTARIO 2013. Gastos deducibles y reparos tributarios: Aplicación práctica, jurisprudencia e informes de la SUNAT

[Visto: 6239 veces]

LIBRO: CIERRE CONTABLE Y TRIBUTARIO 2013. Gastos deducibles y reparos tributarios: Aplicación práctica, jurisprudencia e informes de la SUNAT

20131209-libro_cierre_contable_tributario_2013.jpg

AUTORES:

Mario Alva Matteucci

José Luis García Quispe

Luz Hirache Flores

Jenny Peña Castillo

Maribel Morillo Jiménez

José Luis Calle Sánchez

Jorge Raúl Flores Gallegos

Miguel Antonio Ríos Correa

Julio César Mamani Bautista

Sigue leyendo →

LA ENTREGA DE VALES DE CONSUMO A LOS TRABAJADORES: Implicancias tributarias para la empresa que los otorga y para quien los recibe

[Visto: 34732 veces]

LA ENTREGA DE VALES DE CONSUMO A LOS TRABAJADORES: Implicancias tributarias para la empresa que los otorga y para quien los recibe

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

En las proximidades de las fiestas navideñas la mayor parte de las empresas procuran tener la liquidez económica suficiente para afrontar el pago de las gratificaciones hacia los trabajadores, pero también para la entrega de los aguinaldos como es el caso de las canastas de navidad, algo que desde un tiempo atrás ha venido siendo reemplazado por la entrega de los vales de consumo hacia los trabajadores.

La entrega de estos vales de consumo genera algunas implicancias tributarias que serán materia de análisis en el presente Informe, sobre todo para despejar dudas acerca de los documentos que se deben sustentar en la entrega de los vales, analizar las implicancias tributarias para quien los recepciona, ya sea trabajador de la propia compañía que los reparte o no, verificar si los vales de consumo deben ser afectados o no con el IGV.

Para completar el análisis se incorporará criterios establecidos en Informes emitidos por parte de la Administración Tributaria, al igual que criterios jurisprudenciales emitidos por el Tribunal Fiscal, los cuales ayudarán a complementar la presente investigación.

Sigue leyendo →

DE EXISTIR UN GASTO REPARABLE PARA EL IMPUESTO A LA RENTA: ¿SE DEBE REINTEGRAR EL IGV EN TODOS LOS CASOS?

[Visto: 12427 veces]

DE EXISTIR UN GASTO REPARABLE PARA EL IMPUESTO A LA RENTA: ¿SE DEBE REINTEGRAR EL IGV EN TODOS LOS CASOS?

MARIO ALVA MATTEUCCI

En estos últimos días la Administración Tributaria ha empezado a notificar a los diversos contribuyentes esquelas de citación, en las cuales se les indica que se están desarrollando acciones inductivas, a fin que los contribuyentes puedan subsanar voluntariamente las omisiones y/o inconsistencias en la Declaración Tributaria, para lo cual indica que se le brindarán las facilidades necesarias para el cumplimiento voluntario de las obligaciones tributarias.

Dentro de los períodos que son materia de revisión se indica lo siguiente: “De acuerdo con el PDT Renta Anual – Tercera categoría e ITF, usted ha efectuado adición(es) a la Base Imponible del Impuesto a la Renta, por diferentes conceptos los cuales de haber correspondido a la adquisición de bienes ocasionarían reintegro de crédito fiscal del Impuesto General a las Ventas”.

Sigue leyendo →

DECRETO SUPREMO Nº 275-2013-EF: Realizan modificaciones al Reglamento de la Ley del Impuesto a la Renta

[Visto: 7766 veces]

DECRETO SUPREMO Nº 275-2013-EF: Realizan modificaciones al Reglamento de la Ley del Impuesto a la Renta

MARIO ALVA MATTEUCCI

1. INTRODUCCIÓN

El pasado 06 de Noviembre de 2013 se publicó en el Diario Oficial El Peruano el Decreto Supremo Nº 275-2013-EF el cual ha efectuado cambios a algunos artículos del Reglamento de la Ley del Impuesto a la Renta, determinando algunas adecuaciones a cambios normativos realizados anteriormente a la Ley del Impuesto a la Renta, en temas como la enajenación indirecta de acciones, el costo computable en la reducción de capital, el valor de mercado en la renta presunta por enajenación indirecta de acciones, la atribución de rentas pasivas, la retención por enajenaciones indirectas y la responsabilidad solidaria, entre otros temas.

El presente comentario abordará las principales modificaciones que esta norma realiza al texto del Reglamento de la Ley del Impuesto a la Renta, haciendo expresa mención que aun faltará que la Administración Tributaria apruebe las respectivas Resoluciones de Superintendencia que permitan la presentación de información por parte de los contribuyentes, atendiendo a las reglas indicadas en estas normas.

Sigue leyendo →

LAS SUCURSALES Y LA DISTRIBUCIÓN DE DIVIDENDOS: ¿En qué momento se debe realizar el pago del 5%?

[Visto: 11883 veces]

LAS SUCURSALES Y LA DISTRIBUCIÓN DE DIVIDENDOS: ¿En qué momento se debe realizar el pago del 5%?

MARIO ALVA MATTEUCCI

En estas últimas semanas el fisco ha enviado notificaciones a las diversas sucursales de empresas extranjeras ubicadas en el país, que tienen inversiones, ya sea en el rubro de actividades de venta de bienes o de servicios; con la finalidad que se regularice el pago del 5% correspondiente a los dividendos.

La pregunta que de manera inmediata surge es ¿en qué momento  se debe realizar el pago del 5% en el caso de una sucursal?, tomando en cuenta que la misma no tiene personería jurídica y tampoco toma el acuerdo de distribución.

Sigue leyendo →

SE DEBE CONSIGNAR EL MES Y EL AÑO EN LA CONSTANCIA DE DETRACCIÓN

[Visto: 10892 veces]

SE DEBE CONSIGNAR EL MES Y EL AÑO EN LA CONSTANCIA DE DETRACCIÓN

MARIO ALVA MATTEUCCI

Desde un tiempo atrás el fisco ha realizado un control detallado de los depósitos que existen en las cuentas de detracciones, que los contribuyentes mantienen en el Banco de la Nación, respecto de las operaciones sujetas al SPOT.

Dentro de los cruces realizados y por un tema de revisión, el fisco realiza comunicaciones a los contribuyentes, a través de las cuales les indica la existencia de algunas inconsistencias detectadas en las cuentas, ello por el hecho que se ha verificado que los montos que figuran en las cuentas de detracciones no coinciden con las operaciones de los meses materia de revisión. Esto puede deberse al hecho que los depósitos realizados por los usuarios de los servicios o adquirentes de bienes sujetos a la detracción  se realizan en una fecha posterior a la que realmente ocurrió la operación.

Sigue leyendo →

EN LA FUSIÓN DE EMPRESAS: ¿SE APLICA LA NIC 22 O LA NIIF 3?

[Visto: 11678 veces]

EN LA FUSIÓN DE EMPRESAS: ¿SE APLICA LA NIC 22 O LA NIIF 3?

MARIO ALVA MATTEUCCI

1. ANTERIORMENTE SE REGULABA EL TEMA CON LA NIC 22

En el caso de la reorganización de las empresas hace un tiempo atrás era aplicable la Norma Internacional de Contabilidad 22 – NIC 22, la cual indicaba con respecto a la reorganización de empresas lo siguiente:

“una combinación de negocios, es la operación de reunir empresas separadas en una sola entidad operación de reunir empresas separadas en una sola entidad económica como resultado de la unión de intereses o de que una empresa obtenga el control sobre los activos netos y operaciones de otra empresa”.

SANTOS indica que “… las adquisiciones y posteriores reorganizaciones de sociedades se han vuelto una práctica común en nuestro medio. Un aspecto central en estas operaciones consiste en la valorización de las sociedades que son adquiridas. Dicha valorización parte de los elementos tangibles que posee la entidad pero también comprende a los elementos intangibles, precisamente son los que al ser estimados económicamente dan origen al “crédito mercantil”.

Este crédito puede ser positivo o negativo. Será positivo (negativo) cuando el flujo de los beneficios económicos futuros es mayor (menor) al esperado normalmente”1.

Sigue leyendo →