Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

¿SE DEBE AFECTAR TRIBUTARIAMENTE A LA ECONOMÍA DIGITAL?

[Visto: 4096 veces]

¿SE DEBE AFECTAR TRIBUTARIAMENTE A LA ECONOMÍA DIGITAL?

MARIO ALVA MATTEUCCI

ABSTRACT 

With the permanent advancement of technology and the search for new business opportunities, several digital platforms have appeared in recent years, through which non-domiciled companies provide various services to third parties, without the need for physical presence in the territories. It is a manifestation of what is called the digital economy, which competes with local service providers, even without tax involvement, which has ignited the alarms of local tax administrations that seek to affect such services fiscally.

KEYWORDS

digital economy / disruptive technology / non-domiciled company / digital services / digital platform / business opportunities

TITLE

Should the digital economy be taxed?

RESUMEN

Con el avance permanente de la tecnología y la búsqueda de nuevas oportunidades de negocios, han aparecido en los últimos años, diversas plataformas digitales, a través de las cuales empresas no domiciliadas prestan diversos servicios a terceros, sin necesidad de presencia física en los territorios. Ello es una manifestación de lo que se denomina economía digital, la cual compite con prestadores de servicios locales, inclusive sin afectación tributaria, lo cual ha encendido las alarmas de las administraciones tributarias locales que buscan afectar fiscalmente dichos servicios.

PALABRAS CLAVE

Economía digital / tecnología disruptiva / empresa no domiciliada / servicios digitales / plataforma digital / oportunidades de negocios Sigue leyendo →
¿QUIÉNES ESTÁN OBLIGADOS A PRESENTAR LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA 2019?

[Visto: 3462 veces]

¿QUIÉNES ESTÁN OBLIGADOS A PRESENTAR LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA 2019?

MARIO ALVA MATTEUCCI

Conforme lo determina el texto del artículo 3° de la Resolución de Superintendencia N° 271-2019/SUNAT[1], lo sujetos obligados a presentar la Declaración Jurada Anual del Impuesto a la Renta y del Impuesto a las Transacciones Financieras, correspondiente al ejercicio gravable 2019 son las siguientes:

RENTAS EMPRESARIALES

En el caso de las rentas empresariales, específicamente los que hubieran generado rentas o pérdidas de tercera categoría como contribuyentes del Régimen General del Impuesto o del Régimen Mype Tributario – RMT.

Debemos recordar que los generadores de rentas empresariales que se encuentren en el Régimen Especial del Impuesto a la Renta – RER y el Régimen Único Simplificado – RUS, no deben presentar la mencionada Declaración. Sigue leyendo →

APRUEBAN LA TABLA DE VALORES REFERENCIALES DE VEHICULOS PARA DETERMINAR LA BASE IMPONIBLE DEL IMPUESTO AL PATRIMONIO VEHICULAR 2020

[Visto: 1849 veces]

APRUEBAN LA TABLA DE VALORES REFERENCIALES DE VEHICULOS PARA DETERMINAR LA BASE IMPONIBLE DEL IMPUESTO AL PATRIMONIO VEHICULAR 2020

MARIO ALVA MATTEUCCI

Con fecha lunes 6 de enero de 2020 se ha publicado en el Diario Oficial “El Peruano” una separata especial, conteniendo el texto de la Resolución Ministerial Nº 004-2020-EF/15, a través de la cual se aprueba la Tabla de Valores Referenciales de Vehículos, para efectos de determinar la base imponible del Impuesto al Patrimonio Vehicular correspondiente al año 2020.

La Tabla de valores referenciales puede descargarse ingresando en el siguiente enlace: VALORES REFERENCIALES VEHICULAR 2020

Si desea revisar un informe que elaboramos tiempo atrás y que está relacionado con el Impuesto al Patrimonio Vehicular, puede ingresar a la siguiente dirección web:

http://blog.pucp.edu.pe/item/168380/conoce-usted-la-afectacion-al-impuesto-al-patrimonio-vehicular

EXCEPCIÓN DE LA OBLIGACIÓN DE EFECTUAR PAGOS A CUENTA Y SUSPENSIÓN DE RETENCIONES DEL IMPUESTO A LA RENTA POR CUARTA CATEGORÍA EN EL AÑO 2020

[Visto: 3336 veces]

EXCEPCIÓN DE LA OBLIGACIÓN DE EFECTUAR PAGOS A CUENTA Y SUSPENSIÓN DE RETENCIONES DEL IMPUESTO A LA RENTA POR CUARTA CATEGORÍA EN EL AÑO 2020

MARIO ALVA MATTEUCCI

El miércoles 1 de enero de 2020 se publicó en el Diario Oficial El Peruano la Resolución de Superintendencia Nº 280-2019/SUNAT[1], la cual aprobó las normas relativas a la excepción de la obligación de efectuar pagos a cuenta y la suspensión de la obligación de efectuar retenciones y/o pagos a cuenta, respecto del Impuesto a la Renta por rentas de Cuarta Categoría correspondientes al ejercicio gravable 2020.

Cabe indicar que esta norma debe concordarse necesariamente con la Resolución de Superintendencia Nº 013-2007/SUNAT[2], que fuera publicada en el Diario Oficial El Peruano el 15.01.2007, a través de la cual se dictaron normas relativas a la excepción y a la suspensión de la obligación de efectuar retenciones y/o pagos a cuenta del Impuesto a la Renta por rentas de cuarta categoría.

Sigue leyendo →

DEDUCCION ADICIONAL DE GASTOS EN LAS RENTAS DE 4ta y 5ta CATEGORIA: Una precisión

[Visto: 3392 veces]

DEDUCCION ADICIONAL DE GASTOS EN LAS RENTAS DE 4ta y 5ta CATEGORIA: Una precisión

MARIO ALVA MATTEUCCI

El texto del primer párrafo del inciso d) del artículo 26-A del Reglamento de la Ley del Impuesto a la Renta, fue una de las adecuaciones normativas que incorporó el Decreto Supremo N° 248-2018-EF, a raíz de los cambios que se introdujeron al artículo 46 de la Ley del Impuesto a la Renta, por el Decreto Legislativo N° 1381, en donde se reconocían ciertas deducciones adicionales a favor de los perceptores de rentas de cuarta y quinta categoría con un máximo de hasta tres (3) Unidades Impositivas Tributarias (UIT).

En este sentido, el inciso d) del artículo 26-A del Reglamento de la Ley del Impuesto a la Renta tenía el siguiente texto:

“d) De conformidad con lo dispuesto en el tercer párrafo del artículo 46 de la Ley, también son deducibles como gasto el quince por ciento (15%) de los importes pagados por concepto de los servicios comprendidos en la división 55 de la Sección H de la Clasificación Industrial Internacional Uniforme – CIIU (Revisión 3) y las divisiones 55 y 56 de la Sección I de la CIIU (Revisión 4)”. Sigue leyendo →

CRONOGRAMA DE VENCIMIENTO DE LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA Y DEL ITF CORRESPONDIENTE AL EJERCICIO GRAVABLE 2019

[Visto: 1942 veces]

CRONOGRAMA DE VENCIMIENTO DE LA DECLARACIÓN JURADA ANUAL DEL IMPUESTO A LA RENTA Y DEL ITF CORRESPONDIENTE AL EJERCICIO GRAVABLE 2019

Último dígito del
número del RUC ——– Vencimiento

0 ————————- 25.03.2020

1————————– 26.03.2020

2 ————————- 27.03.2020

3 ———————— 30.03.2020

4 ————————- 31.03.2020

5 ————————- 01.04.2020

6 ————————– 02.04.2020

7 ———————— 03.04.2020

8  ———————— 06.04.2020

9 ————————- 07.04.2020

Buenos Contribuyentes y sujetos no obligados a

inscribirse en el RUC —— 08.04.2020

Fuente: Resolución de Superintendencia Nº 271-2019/SUNAT, publicada en el Diario Oficial “El Peruano” el día domingo 29 de diciembre de 2020.

Cabe indicar que la citada Resolución aprueba las disposiciones y formularios para la Declaración Jurada Anual del Impuesto a la Renta y del Impuesto a las Transacciones Financieras del Ejercicio Gravable 2019.

Si desea consultar el texto completo de la presente norma solo debe ingresar aquí DDJJ 2019

FIJAN EN S/ 4,300 EL VALOR DE LA UIT PARA EL AÑO 2020

[Visto: 1895 veces]

FIJAN EN S/ 4,300 EL VALOR DE LA UIT PARA EL AÑO 2020

A través de la publicación del Decreto Supremo Nº 380-2019-EF se determina que durante el año 2020, el valor de la Unidad Impositiva Tributaria (UIT), como índice de referencia tributaria en normas tributarias será de Cuatro mil Trescientos y 00/100 Soles (S/ 4,300).

Fuente: Diario Oficial El Peruano. Edición del viernes 20 de diciembre de 2019.

Si desea revisar la norma que aprueba la UIT para el año 2020 puede ingresar aquí:

D.S. 380-2019-EF

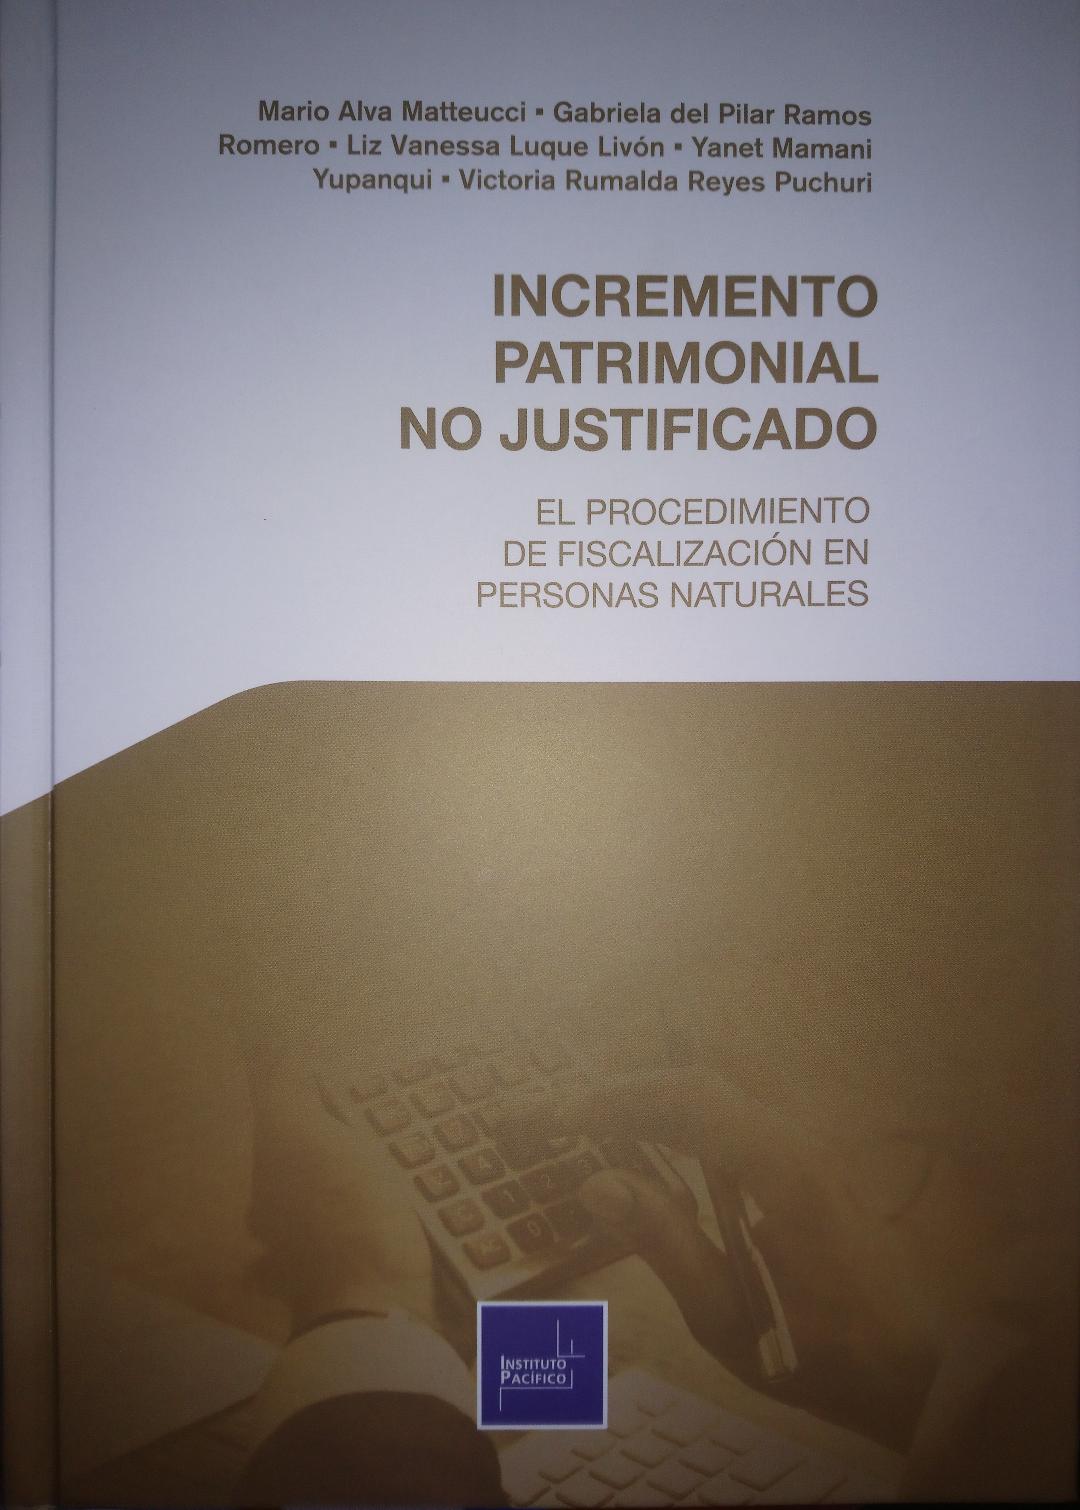
LIBRO: INCREMENTO PATRIMONIAL NO JUSTIFICADO: El Procedimiento de Fiscalización en Personas Naturales

[Visto: 2702 veces]

LIBRO: INCREMENTO PATRIMONIAL NO JUSTIFICADO: El Procedimiento de Fiscalización en Personas Naturales

CONTENIDO

Capítulo I: Marco Teórico.

Capítulo II: Procedimiento de Fiscalización del Incremento Patrimonial No Justificado.

Capítulo III: Determinación del Incremento Patrimonial No Justificado.

Capítulo IV: Procedimiento contencioso – tributario aplicable al Incremento Patrimonial No Justificado.

Capítulo V: Infracciones y actos ilícitos del Incremento Patrimonial No Justificado.

Capítulo VI: Casos prácticos y jurisprudencia.

FICHA TÉCNICA:

Autores:

Mario Alva Matteucci

Gabriela del Pilar Ramos Romero

Liz Vanessa Luque Livón

Yanet Mamani Yupanqui

Victoria Rumalda Reyes Puchuri

ISBN: 978–612-322-198-0

Páginas: 504

Editorial: Instituto Pacífico SAC

Impresión a cargo de: Pacífico Editores SAC

Primera edición

Lima, diciembre 2019.

PRORROGA DE EXONERACIONES Y BENEFICIOS TRIBUTARIOS

[Visto: 1878 veces]

PRORROGA DE EXONERACIONES Y BENEFICIOS TRIBUTARIOS 

MARIO ALVA MATTEUCCI

El pasado jueves 12 de diciembre de 2019 se publicó en el Diario Oficial El Peruano El Decreto de Urgencia N° 023-2019, mediante el cual se prorrogó la vigencia de los beneficios tributarios establecidos en la Ley N° 30001, Ley de Reinserción Económica y Social para el migrante retornado.

Como se recordará, el artículo 3° de Ley de Reinserción Económica y Social para el migrante retornado, contenía un incentivo tributario que señalaba la liberación por única vez del pago de tributos que grave (i) el internamiento en el país del menaje de casa hasta por US$ 30,000; (ii) un vehículo automotor, hasta por un máximo de US$ 30,000; y (iii) instrumentos, maquinarias, equipos, bienes de capital y demás bienes que usen en el desempeño de su trabajo, profesión, oficio o actividad empresarial hasta por un máximo de US$ 150,000.

Este beneficio venció el 15.12.2015 y fue prorrogado hasta el 16.12.2019 por la Ley N° 30525, incrementando los montos antes mencionados en el punto anterior del siguiente modo: (i) US$ 50,000; (ii) US$ 50,000; y (iii) US$ 350,000.

Precisamente, lo que hace el Decreto de Urgencia N° 023-2019 es prorrogarlo por tres años más, es decir hasta el 16 de diciembre de 2022, según lo indica el artículo 2 del citado Decreto de Urgencia. Sigue leyendo →

LA INAFECTACIÓN EN LOS ANTICIPOS DE LEGÍTIMA: ¿incluye los realizados con dispensa de colación?

[Visto: 1917 veces]

LA INAFECTACIÓN EN LOS ANTICIPOS DE LEGÍTIMA: ¿incluye los realizados con dispensa de colación?

MARIO ALVA MATTEUCCI

Este artículo fue publicado en la Obra Colectiva “Reflexiones sobre la tributación municipal en el Perú”, que ha sido editada por la Defensoria del Contribuyente y Usuario Aduanero. Primera edición, noviembre de 2019

El artículo se puede revisar ingresando aquí Libro_Digital_2019 (PAG. 225-243)

El texto completo de la Obra Colectiva “Reflexiones sobre la tributación municipal en el Perú” se puede descargar accediendo al siguiente enlace web: https://www.mef.gob.pe/es/documentos-y-publicacion/libro-digital-defcon/libro-digital-2019