Archivo del Autor: JUAN MARIO ALVA MATTEUCCI

Acerca de JUAN MARIO ALVA MATTEUCCI

Abogado de la Pontificia Universidad Católica del Perú -PUCP. Magíster en Contabilidad con mención en Política y Administración Tributaria de la Universidad Nacional Mayor de San Marcos - UNMSM. Asociado activo del Instituto Peruano de Derecho Tributario - IPDT. Ha sido Miembro del Consejo Directivo del Servicio de Administración Tributaria - SAT de la Municipalidad Metropolitana de Lima (2019 - 2022). Profesor del Curso de Especialización Avanzada en Tributación de la Pontificia Universidad Católica del Perú. Profesor del Programa en Gestión Tributaria Empresarial dictado en ESAN. Ha sido Profesor de los cursos "Impuesto a la Renta Empresarial" y "Planeamiento Tributario" del PEE DE DERECHO CORPORATIVO en ESAN. Ha sido Profesor del curso "Impuestos Especiales II - Impuesto a la Renta e IGV" de la Facultad de Derecho y Ciencia Política de la Universidad Nacional Mayor de San Marcos. COAUTOR de los siguientes Libros: - "Infracciones y Sanciones del Código Tributario. Tomo I y II". - "Detracciones, Retenciones y Percepciones". - "Libro Homenaje a Armando Zolezzi Möller". - "Libro Homenaje a Luis Hernández Berenguel". - "Libro Homenaje a Francisco Escribano”. - "Libro Homenaje a Víctor Vargas Calderón". - "Libro Homenaje a Julio Fernández Cartagena". - "Guía de Operaciones Societarias y Comerciales". - "Manual de Detracciones, Retenciones y Percepciones". - "Aplicación Práctica del Impuesto a la Renta: Ejercicio 2015 - 2016". - "Delitos tributarios: Análisis de la Ley Penal Tributaria e incremento patrimonial no justificado". - "Manual de Infracciones y Sanciones Tributarias". - "Pérdidas Tributarias: Aspectos Tributarios y Contables". - "Fiscalización Electrónica y Desbalance Patrimonial: El uso de las cuentas bancarias empresariales para gastos personales". AUTOR de los siguientes libros: - "Análisis para la aplicación del Crédito Fiscal". - "Análisis práctico del Impuesto General a las Ventas". - "Aplicación práctica del IGV e ISC". - "Tratamiento tributario de las empresas constructoras e inmobiliarias". - "Evasión Tributaria". - "Incremento Patrimonial No Justificado de Personas Naturales". - "Implicancias tributarias de las transferencias de los bienes inmuebles: Para Personas Jurídicas y Personas Naturales". Autor de artículos para revistas universitarias y profesionales sobre diversos temas tributarios.

EXCEPCIÓN DE LA OBLIGACIÓN DE EFECTUAR PAGOS A CUENTA Y SUSPENSIÓN DE RETENCIONES DEL IMPUESTO A LA RENTA POR CUARTA CATEGORÍA EN EL AÑO 2025

[Visto: 2508 veces]

EXCEPCIÓN DE LA OBLIGACIÓN DE EFECTUAR PAGOS A CUENTA Y SUSPENSIÓN DE RETENCIONES DEL IMPUESTO A LA RENTA POR CUARTA CATEGORÍA EN EL AÑO 2025

MARIO ALVA MATTEUCCI

El domingo 29 de diciembre de 2024 se publicó en el Diario Oficial El Peruano la Resolución de Superintendencia Nº 000297-2024/SUNAT, la cual aprobó las normas relativas a la excepción de la obligación de efectuar pagos a cuenta y la suspensión de la obligación de efectuar retenciones y/o pagos a cuenta, respecto del Impuesto a la Renta por rentas de Cuarta Categoría correspondientes al ejercicio gravable 2025.

Cabe indicar que esta norma debe concordarse necesariamente con la Resolución de Superintendencia Nº 013-2007/SUNAT[1], que fuera publicada en el Diario Oficial El Peruano el 15 de enero de 2007, a través de la cual se dictaron normas relativas a la excepción y a la suspensión de la obligación de efectuar retenciones y/o pagos a cuenta del Impuesto a la Renta por rentas de cuarta categoría.

Verificando la concordancia de ambas normas podemos indicar que para el ejercicio gravable 2025 se presentan los siguientes supuestos:

NO ESTÁN OBLIGADOS A EFECTUAR PAGOS A CUENTA DEL IMPUESTO A LA RENTA LOS CONTRIBUYENTES QUE:

Sus ingresos por rentas de cuarta categoría o las rentas de cuarta y quinta categoría percibidas en el mes no superen el monto de S/ 3,901.00 (Tres mil novecientos uno y 00/100 Soles) mensuales.

Tengan funciones de directores de empresas, síndicos, mandatarios, gestores de negocios, albaceas o similares y perciban rentas por dichas funciones y además otras rentas de cuarta y/o quinta categorías, y el total de tales rentas percibidas en el mes no supere el monto S/ 3,121.00 (tres mil ciento veintiuno y 00/100 soles) mensuales.

Si en un determinado mes las rentas de cuarta o las rentas de cuarta y quinta categorías superan los montos que establezca la SUNAT, los contribuyentes deberán declarar y efectuar el pago a cuenta que corresponda por la totalidad de los ingresos de cuarta categoría que obtengan en el referido mes. (Tercer párrafo del numeral 2.1 del artículo 2º de la Resolución de Superintendencia Nº 013-2007/SUNAT).

No deberá efectuarse retenciones del Impuesto a la Renta cuando los recibos por honorarios que paguen o acrediten sean de un importe que no exceda el monto de S/ 1,500 (Un mil quinientos y 00/100 Soles). (Numeral 2.2 del artículo 2º de la Resolución de Superintendencia Nº 013-2007/SUNAT).

CONTRIBUYENTES QUE PUEDEN SOLICITAR LA SUSPENSIÓN DE LAS RETENCIONES DEL IMPUESTO A LA RENTA DE CUARTA CATEGORÍA

Con respecto a la suspensión de las retenciones de cuarta categoría nuevamente debemos concordar lo indicado por los literales a) y b) de los numerales 3.1 y 3.2 del artículo 3º de la Resolución de Superintendencia Nº 013-2007/SUNAT con lo indicado por la Resolución de Superintendencia Nº 000297-2024/SUNAT, obtenemos los siguientes resultados:

PROCEDENCIA DE LA SUSPENSIÓN LAS RETENCIONES Y/O DE PAGOS A CUENTA DEL IMPUESTO A LA RENTA DE CUARTA CATEGORIA

A partir del mes de enero de cada ejercicio gravable, los contribuyentes que perciban rentas de cuarta categoría y que no se encuentren en los supuestos indicados en los párrafos precedentes, podrán solicitar la suspensión de retenciones y/o de pagos a cuenta del Impuesto a la Renta, la cual procederá siempre que se encuentren en alguno de los siguientes supuestos:

RESPECTO DE SUJETOS QUE PERCIBAN RENTAS DE CUARTA CATEGORÍA A PARTIR DE NOVIEMBRE DEL 2024

a) Cuando los ingresos que proyectan percibir en el ejercicio gravable por rentas de cuarta categoría o por rentas de cuarta y quinta categorías no superen el monto de S/ 46,813.00 (cuarenta y seis mil ochocientos trece y 00/100 soles) anuales.

b) Tratándose de directores de empresas, síndicos, mandatarios, gestores de negocios, albaceas o similares, cuando los ingresos que proyectan percibir en el ejercicio gravable por rentas de cuarta categoría o por rentas de cuarta y quinta categorías no superen el monto de S/ 37,450.00 (treinta y siete mil cuatrocientos cincuenta y 00/100 soles) anuales.

RESPECTO DE SUJETOS QUE PERCIBIERON RENTAS DE CUARTA CATEGORÍA ANTES DE NOVIEMBRE DEL 2024

Cuando los ingresos proyectados no superen el monto de S/ 46,813.00 (cuarenta y seis mil ochocientos trece y 00/100 soles) anuales.

Tratándose de directores de empresas, síndicos, mandatarios, gestores de negocios, albaceas o similares, cuando los ingresos proyectados no superen el monto de S/ 37,450.00 (treinta y siete mil cuatrocientos cincuenta y 00/100 soles) anuales.

¿CUÁL ES EL FORMATO PARA LA PRESENTACIÓN DE LA SUSPENSIÓN DE RETENCIONES?

Según lo indica el texto del artículo 4 de la Resolución de Superintendencia N° 000297-2024/SUNAT, los contribuyentes que excepcionalmente presenten la solicitud de suspensión de acuerdo a lo previsto en el artículo 6° de la Resolución de Superintendencia N° 013-2007/SUNAT utilizarán el formato anexo a la Resolución de Superintendencia N° 004-2009/SUNAT, denominado “Guía para efectuar la Solicitud de Suspensión de Retenciones y/o Pagos a Cuenta”, el cual se encontrará a disposición de los interesados en SUNAT virtual.

SOLICITUDES DE SUSPENSIÓN DE RETENCIONES Y/O PAGOS A CUENTA DEL IMPUESTO A LA RENTA

Conforme lo precisa la Única Disposición Complementaria Final de la Resolución de Superintendencia N° 000297-2024/SUNAT, los importes indicados en el artículo 3° de la presente Resolución son de aplicación para las solicitudes de suspensión de retenciones y/o de pagos a cuenta del impuesto a la renta presentadas desde el 1 de enero de 2025.

Si desea revisar el contenido completo de la Resolución de Superintendencia Nº 000297-2024/SUNAT, debe ingresar aquí: RESOLUCION N° 000297-2024-SUNAT

[1] Si desea revisar el contenido completo de la Resolución de Superintendencia N° 013-2007/SUNAT solo debe ingresar a la siguiente dirección web:  https://www.sunat.gob.pe/legislacion/superin/2007/013.htm
 

FIJAN EN S/ 5,350 EL VALOR DE LA UIT PARA EL AÑO 2025

[Visto: 1355 veces]

FIJAN EN S/ 5,350 EL VALOR DE LA UIT PARA EL AÑO 2025

A través de la publicación del Decreto Supremo Nº 260-2024-EF se determina que, durante el año 2025, el valor de la Unidad Impositiva Tributaria (UIT), como índice de referencia tributaria en normas tributarias será de Cinco Mil Trescientos Cincuenta Soles y 00/100 (S/ 5,350).

Fuente: Diario Oficial El Peruano. Edición del martes 17 de diciembre de 2024.

Puede revisar la norma que aprobó la UIT para el 2025 ingresando aquí: DECRETO SUPREMO 260-2024-EF

AGRADECIMIENTO

[Visto: 492 veces]

AGRADECIMIENTO

Estimados amigos

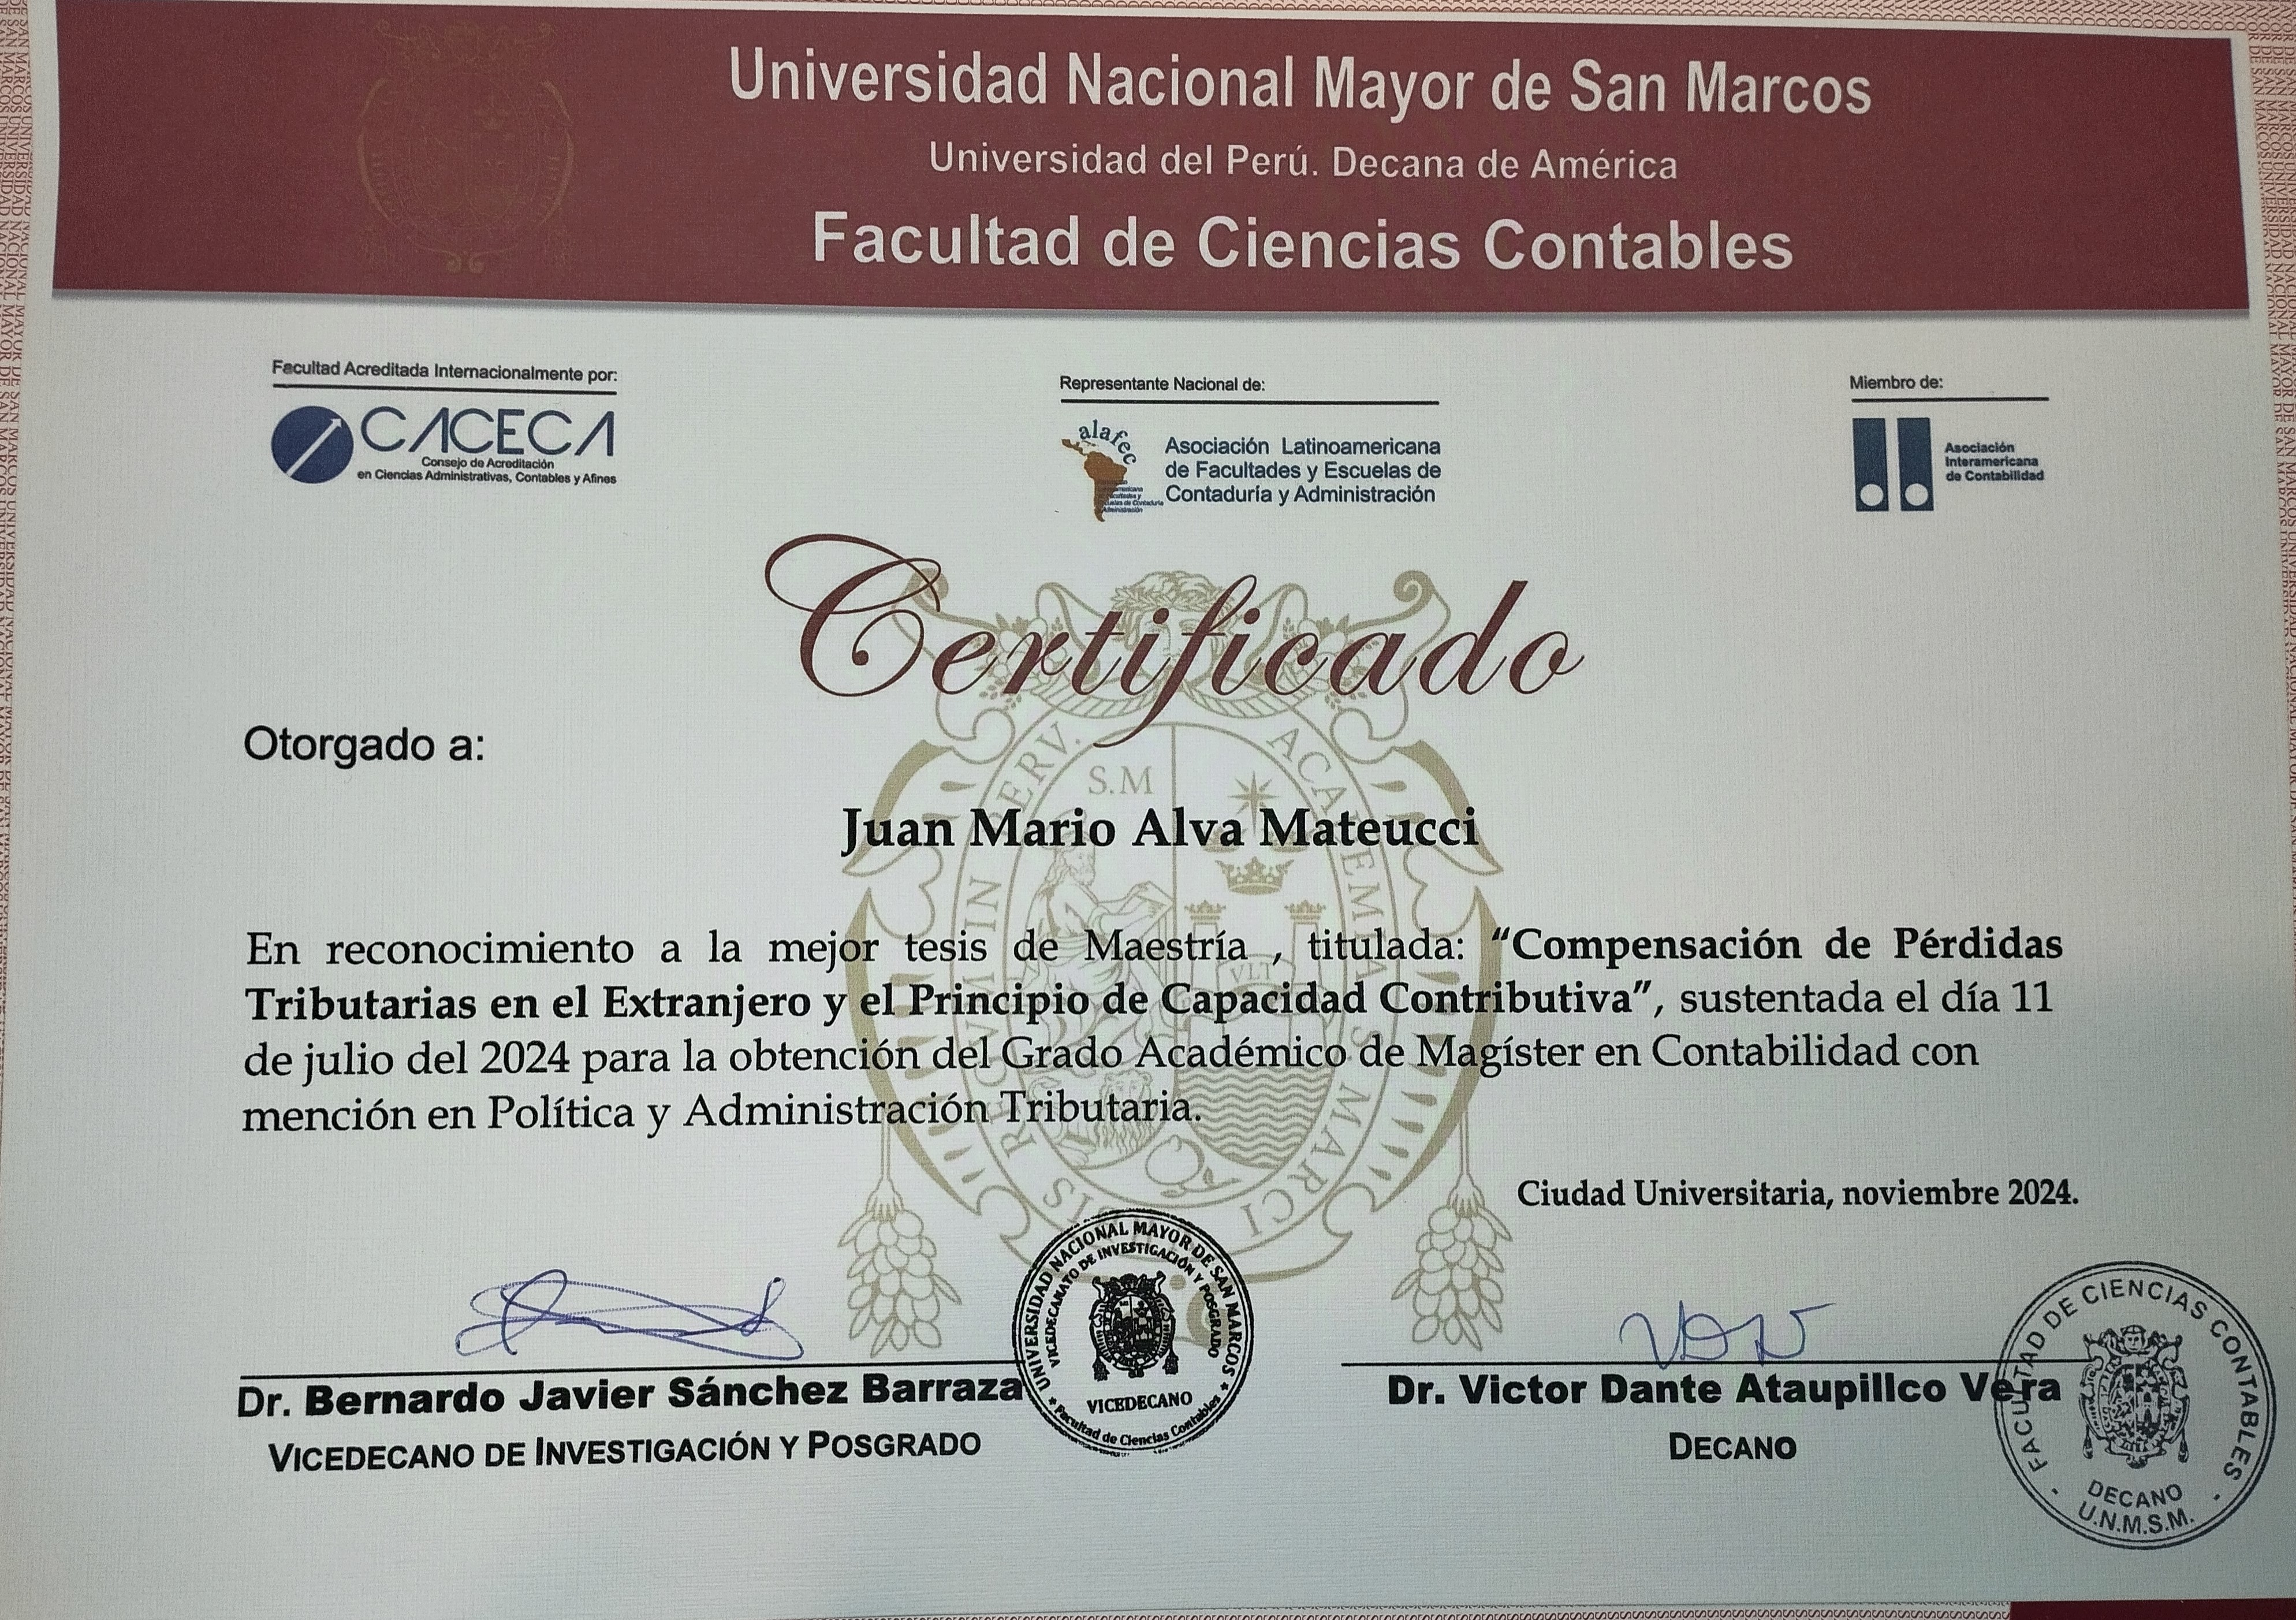
El pasado viernes 29 de noviembre de 2024 me invitaron a participar en una ceremonia en la Facultad de Ciencias Contables de la Universidad Nacional Mayor de San Marcos – UNMSM, donde me entregarían un diploma, lamentablemente no pude asistir porque tenía programada una clase con anticipación, excusándome por mi ausencia.

Hoy pasé a recoger el diploma, además de algunos presentes y veo con agrado un reconocimiento a la tesis que sustenté el pasado 11 de julio de 2024, titulada “Compensación de Pérdidas en el Extranjero y el Principio de Capacidad Contributiva”, la cual fue calificada como la mejor tesis de la Maestría.

Ello implica un compromiso de mi parte a seguir investigando, aportando conocimientos y sobre todo poder compartir información con todos.

Aún queda pendiente por parte de la UNMSM la entrega del diploma de “Magíster en Contabilidad con mención en Política y Administración Tributaria”, además de su inscripción en SUNEDU, el cual espero sea pronto para poder retornar a las aulas universitarias y contribuir a la formación de nuevas generaciones de profesionales.

Solo queda esperar.

Saludos cordiales

Mario Alva Matteucci

COMENTARIOS AL REGLAMENTO DEL DECRETO LEGISLATIVO N° 1634: FRACCIONAMIENTO ESPECIAL DE LA DEUDA TRIBUTARIA ADMINISTRADA POR LA SUNAT

[Visto: 1254 veces]

COMENTARIOS AL REGLAMENTO DEL DECRETO LEGISLATIVO N° 1634: FRACCIONAMIENTO ESPECIAL DE LA DEUDA TRIBUTARIA ADMINISTRADA POR LA SUNAT

RESUMEN
En la edición extraordinaria del diario oficial El Peruano del viernes 11 de octubre del 2024, se publicó el Decreto Supremo N.° 184-2024-EF, por medio del cual se aprueba el Reglamento del Decreto Legislativo N.° 1634, el cual considera el fraccionamiento especial de la deuda tributaria administrada por la Sunat.

Como complemento a este dispositivo, el viernes 18 de octubre del 2024 se publicó en el diario oficial El Peruano, la Resolución de Superintendencia N.° 000206-2024/SUNAT, por medio de la cual se dictan las normas referidas al fraccionamiento especial de la deuda tributaria administrada por la Sunat, aprobado por el Decreto Legislativo N.° 1634.

En los párrafos siguientes, se presentará un comentario a los aspectos más relevantes de la normatividad aprobada por este reglamento y su norma complementaria.

Palabras clave: fraccionamiento / deuda tributaria / pago en partes / hipoteca / garantías / orden de pago

ABSTRACT

In the extraordinary edition of the official newspaper El Peruano of Friday, October 11, 2024, Supreme Decree No. 184-2024-EF was published, approving the Regulations of Legislative Decree No. 1634, which considers the special fractioning of the tax debt administered by the Sunat.

As a complement to this provision, on Friday, October 18, 2024, Superintendence Resolution No. 000206-2024/SUNAT was published in the official gazette El Peruano, whereby the rules related to the special installment payment of the tax debt administered by the Sunat, approved by Legislative Decree No. 1634, were issued.

In the following paragraphs, a commentary on the most relevant aspects of the regulations approved by this regulation and its complementary regulation will be presented.

Keywords: installment / tax debt / payment in installments / mortgage / guarantees / payment order

Title: Comments on The Regulation of Legislative Decree No. 1634: Special Fractioning of The Tax Debt Administered by Sunat

Si desea revisar el informe completo (SOLO EN ESPAÑOL) debe ingresar aquí: COMENTARIOS AL REGLAMENTO DEL FRACCIONAMIENTO ESPECIAL 2024

If you want to review the full report (ONLY IN SPANISH) you must enter here: COMENTARIOS AL REGLAMENTO DEL FRACCIONAMIENTO ESPECIAL 2024


¿EL JUEVES 14 Y EL VIERNES 15 DE NOVIEMBRE DEL 2024 SON FERIADOS PARA EFECTOS TRIBUTARIOS?: Tenga cuidado

[Visto: 1474 veces]

¿EL JUEVES 14 Y EL VIERNES 15 DE NOVIEMBRE DEL 2024 SON FERIADOS PARA EFECTOS TRIBUTARIOS?: Tenga cuidado

MARIO ALVA MATTEUCCI

A raíz de la publicación del Decreto Supremo Nº 110-2024-PCM en el Diario Oficial El Peruano el viernes 11 de octubre de 2024, se determinó en el primer párrafo del artículo 1º de dicha norma “Declarar días no laborables, a nivel de Lima Metropolitana y la Provincia Constitucional del Callao, para los trabajadores de los Sectores Público y Privado, los días jueves 14, viernes 15 y sábado 16 de noviembre de 2024”.

Si observamos solo el primer párrafo de dicho artículo se podría pensar que los días jueves 14 y viernes 15 de noviembre de 2024 son días inhábiles para efectos tributarios, lo cual tiene implicancias en:

(i) El cómputo de plazos de prescripción.

(ii) La determinación de las fechas para efectuar el pago de las detracciones cuando corresponde realizarlas dentro de los primeros cinco días hábiles del mes siguiente.

(iii) El cómputo de los plazos para poder presentar un recurso de reclamación.

(iv) El cómputo de los plazos para poder presentar un recurso de apelación.

(v) El cómputo de los plazos para cancelar una Orden de Pago.

(vi) El cómputo de los plazos para cancelar una deuda notificada con una Resolución de Ejecución Coactiva.

(vii) La acreditación de la propiedad de los bienes comisados.

(viii) Otros hechos.

Sin embargo, al revisar el segundo párrafo del artículo 1º del Decreto Supremo Nº 110-2024-PCM se aprecia que allí se indica expresamente que “Para fines tributarios, son considerados hábiles los días jueves 14 y viernes 15 de noviembre de 2024”.

En el caso del día sábado 16 de noviembre de 2024, siempre será considerado un día inhábil, por lo que no requiere mención expresa.

En tal sentido, el LOS DÍAS JUEVES 14 Y VIERNES 15 DE NOVIEMBRE DE 2024 SON CONSIDERADOS DÍAS HÁBILES PARA EFECTOS TRIBUTARIOS.

Tome en cuenta lo expresado anteriormente y evite contingencias con el fisco.

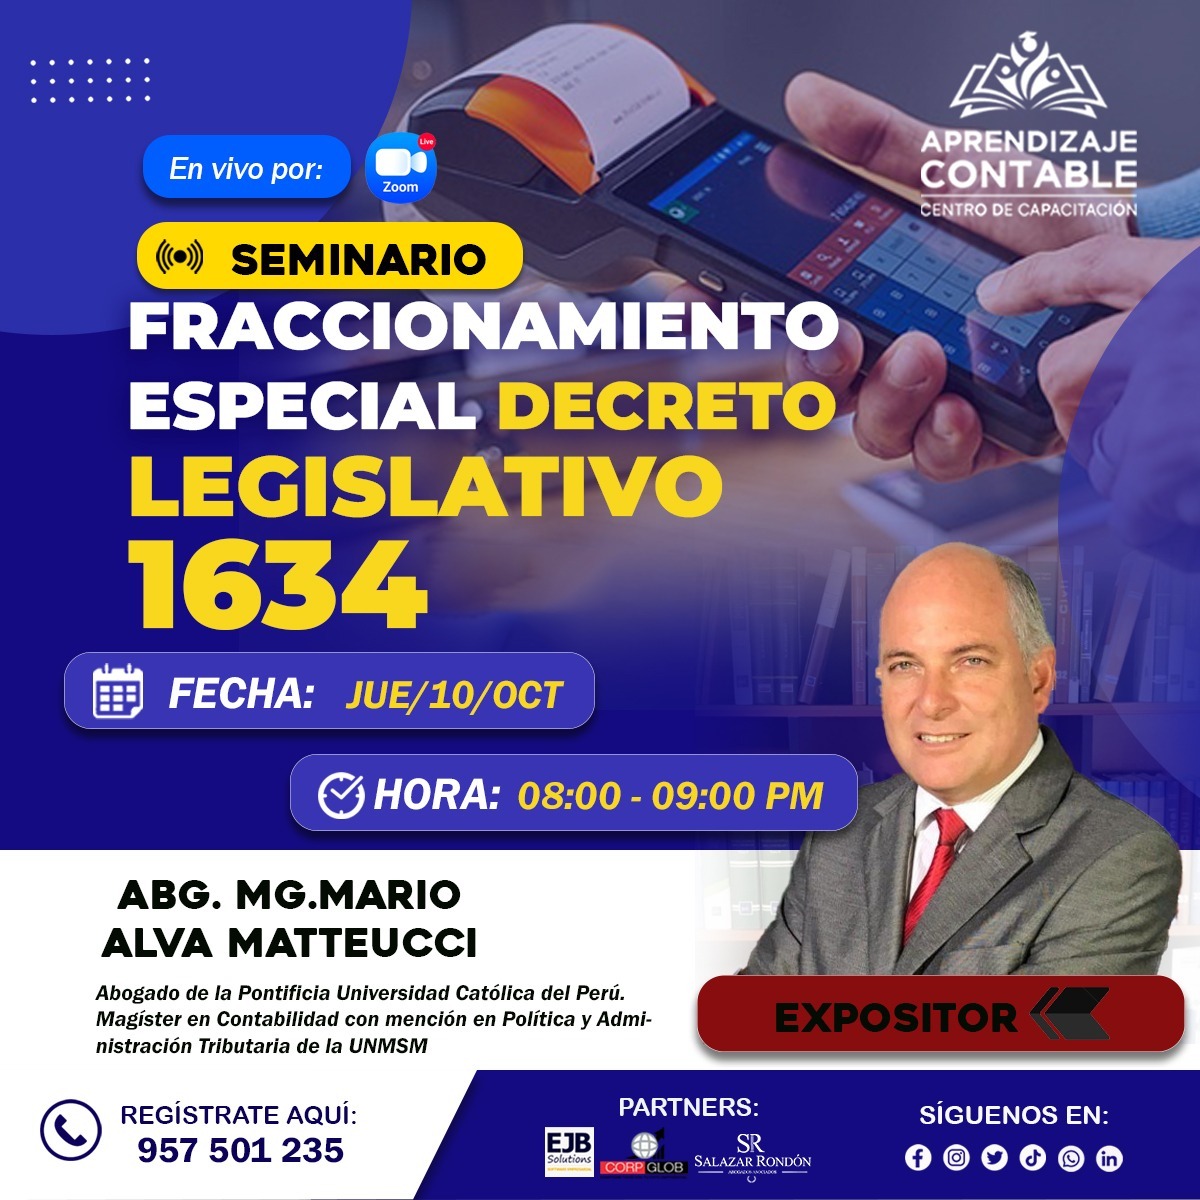
SEMINARIO – FRACCIONAMIENTO ESPECIAL: DECRETO LEGISLATIVO N° 1634

[Visto: 649 veces]

SEMINARIO – FRACCIONAMIENTO ESPECIAL: DECRETO LEGISLATIVO N° 1634

¡No te pierdas nuestro seminario!

Dirigido a los profesionales contables, abogados y a la ciudadanía en general interesados en actualizar sus conocimientos tributarios.

Jueves 10 de octubre
8:00 p.m.
Expositor: Abg. Mario Alva Matteucci
Inscríbete aquí https://centrodecapacitacion.acaprendizajecontable.com/index-webinars#


YA NO HAY EL PERÍODO DE 12 MESES PARA LA ANOTACIÓN DEL COMPROBANTE DE PAGO EN EL REGISTRO DE COMPRAS

[Visto: 6210 veces]

YA NO HAY EL PERÍODO DE 12 MESES PARA LA ANOTACIÓN DEL COMPROBANTE DE PAGO EN EL REGISTRO DE COMPRAS

Con fecha sábado 28 de setiembre de 2024 se ha publicado en el Diario Oficial El Peruano el texto del Decreto Legislativo N° 1669, por medio del cual se han efectuado modificaciones a la Ley del IGV e ISC, al igual que a la Ley N° 29215.

Según se observa, el artículo 1 del Decreto Legislativo N° 1669, precisa que esta norma tiene por objeto modificar la Ley del IGV e ISC y la Ley Nº 29215, Ley que fortalece los mecanismos de control y fiscalización de la administración tributaria respecto de la aplicación del crédito fiscal precisando y complementando la última modificación del TUO de la Ley del IGV e ISC, en cuanto a la regulación del Registro de Compras y la anotación de operaciones en este.

El artículo 5 del Decreto Legislativo N° 1669 ha realizado un cambio a la Ley N° 29215, específicamente en el texto de su artículo 2, donde se ha eliminado el plazo de 12 meses que tenía el contribuyente para la anotación del comprobante de pago en el Registro de Compras, contados de la emisión del comprobante, para poder utilizar el IGV contenido en el comprobante de pago para la utilización del crédito fiscal.

En este sentido y siguiendo la línea de la modificatoria, apreciamos que el Crédito Fiscal se debe ejercer en el período que se hubiera anotado el comprobante de pago en los archivos digitales u hoja del Registro de Compras. Adicionalmente, se debe verificar que la anotación debe realizarse en el mes en el cual fue emitido el comprobante de pago o se hubiera efectuado el pago del IGV.

En el caso que el comprobante de pago y notas de débito no se hubieran emitido a través del sistema de emisión electrónica, es decir de forma manual, la norma considera que el plazo de anotación se extiende hasta los dos (2) meses siguientes al mes de su emisión o pago del impuesto. Si se trata de operaciones sujetas a la detracción, en ese caso el plazo para la anotación se extiende hasta los tres (3) meses siguientes al de su emisión.

No debemos olvidar que, en el caso de operaciones sujetas a la detracción, el contribuyente sólo podrá ejercer el derecho al uso del crédito fiscal, si los comprobantes de pago se hubieran anotado en el plazo antes mencionado, con la condición adicional que se haya cumplido con el pago de la detracción dentro del quinto día hábil del mes de vencimiento, ya que de no cumplirse este requisito, se ejercerá a partir del período en el cual se acredite el pago del depósito, correspondiendo ajustar la anotación en el(los) archivo(s) digital(es) u hoja del Registro de Compras a dicho período.

¿Si el contribuyente anota los comprobantes de pago antes que SUNAT lo requiera?

En este caso, no se perderá el derecho al crédito fiscal si la anotación de los comprobantes de pago en las hojas de los meses que corresponda, se efectúa antes que la SUNAT requiera al contribuyente la exhibición y/o presentación de su Registro de Compras llevado en forma manual o computarizada.

¿Si el Registro de Compras es electrónico?

En este caso, si el contribuyente no anota los comprobantes de pago en el Registro de Compras Electrónico, en los plazos que corresponda, se perderá el crédito fiscal.

En este punto, consideramos que no debería existir distingo por parte de la administración tributaria, ya que la forma en la que se lleva el Registro de Compras, sea esta manual, mecanizado o electrónico, tiene siempre la misma finalidad, la cual está relacionada con el control del uso del Crédito Fiscal por parte del contribuyente.

Tengamos en cuenta que en el Perú el IGV califica como un impuesto plurifásico, el cual se encuentra estructurado en base a la técnica del valor agregado, bajo el método de sustracción, adoptando de manera específica como método de deducción el de base financiera. Por ello, el valor agregado se obtiene producto de la diferencia que se presenta entre las ventas y las compras que fueron realizadas en el período.

Además, el Registro de Compras es un elemento de formalidad que no puede ir en contra del derecho al uso del crédito fiscal, dentro de la propia mecánica de aplicación del IGV en el Perú.

Estos cambios entrarán en vigencia cuando SUNAT publique la norma complementaria.

Si desea revisar la editorial completa (SOLO EN ESPAÑOL) debe ingresar aquí: EDITORIAL DECRETO LEGISLATIVO 1669

If you want to review the complete editorial (ONLY IN SPANISH) you must enter here: EDITORIAL DECRETO LEGISLATIVO 1669